

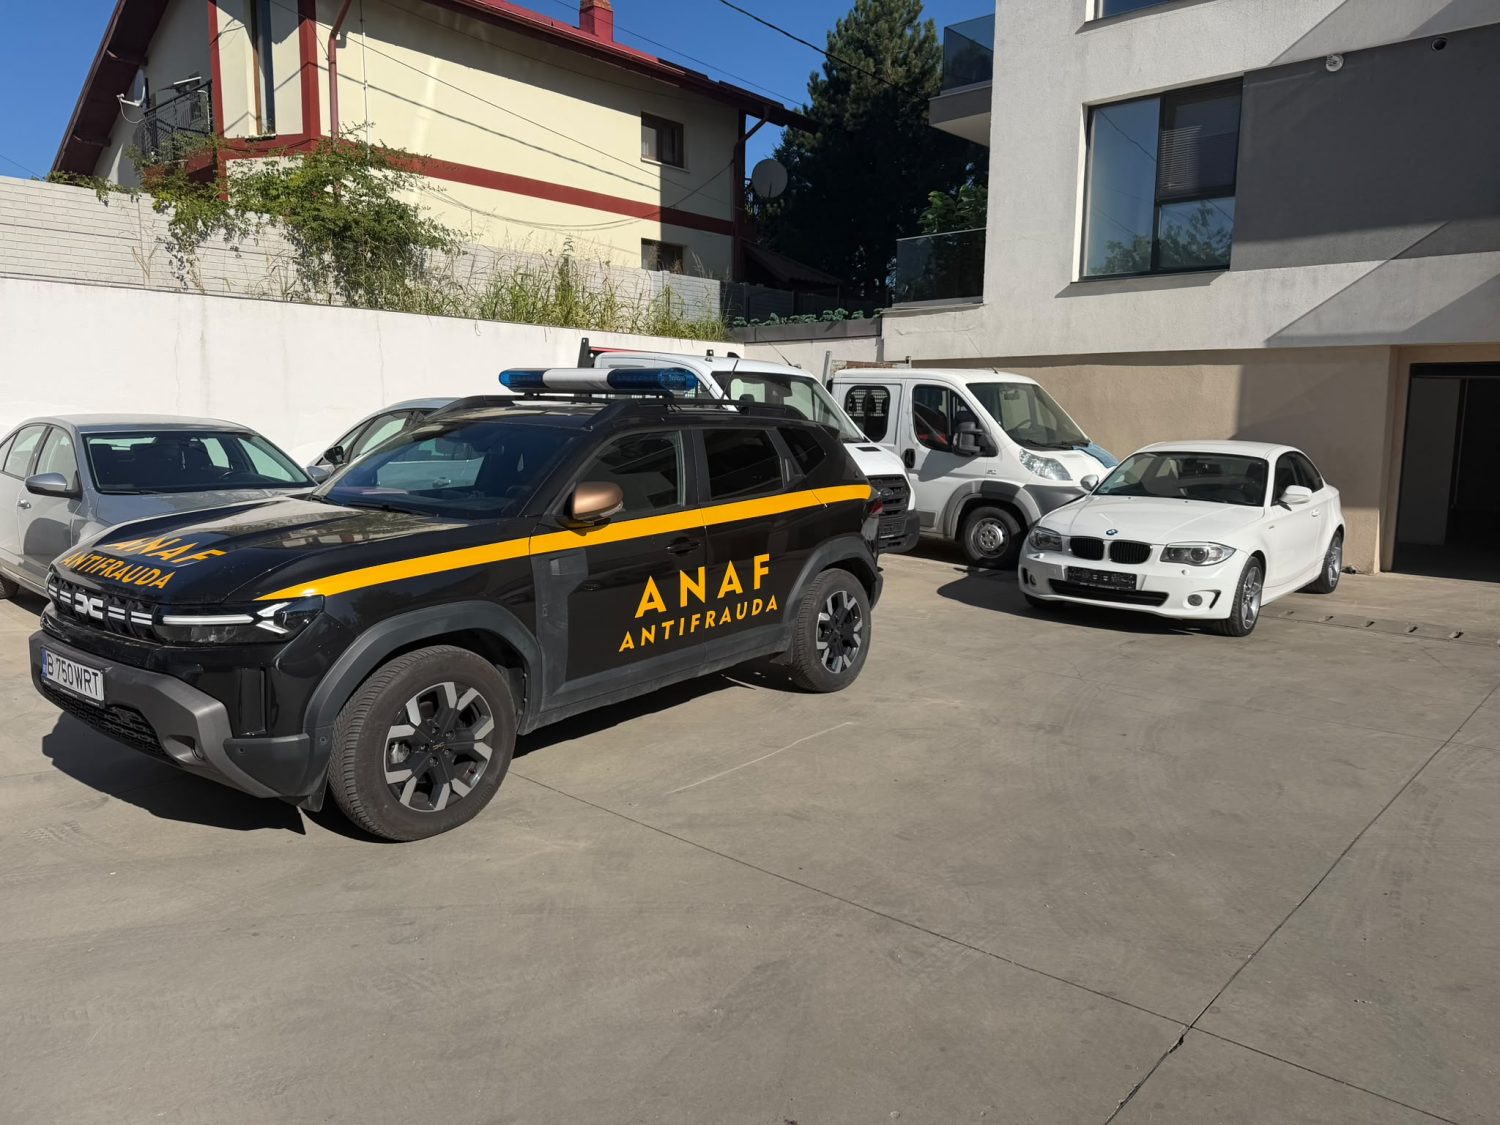
Inspectorii Antifraudă de la ANAF au identificat o persoană fizică din județul Argeș care a desfășurat activități comerciale masive de vânzare a autoturismelor fără a fi înregistrată legal. Această persoană a comercializat un total de 75 de mașini second-hand în perioada cuprinsă între mai 2022 și ianuarie 2025. Activitatea a fost realizată fără înregistrarea unei forme legale de organizare și fără declararea obligațiilor fiscale necesare pentru tranzacțiile efectuate.
Verificările au relevat un prejudiciu de peste 1,1 milioane de lei adus bugetului de stat, reprezentând taxa pe valoarea adăugată sustrasă. Valoarea totală a livrărilor de autoturisme identificate de autorități a fost de 7.258.790 de lei, ceea ce înseamnă peste 1,3 milioane EUR. Această sumă reflectă livrările de mașini achiziționate atât din România, cât și din alte state, însă fără plata taxelor aferente.
Schema de evaziune a fost descoperită prin analiza activității desfășurate pe platformele de vânzare a mașinilor second-hand. Autoritățile au observat că persoana publica anunțuri pentru autoturisme care erau ulterior vândute către alte persoane fizice. Pentru a complica identificarea vânzătorului real, se foloseau documente care indicau firme din alte state membre ale Uniunii Europene, inclusiv societăți de tip „missing trader”, sau documente completate olograf cu date ale unor entități diferite.
În cazul mașinilor provenite din România, persoana verificată utiliza tehnici pentru a evita scoaterea vehiculelor din evidență. Aceasta prelua un autoturism de la un proprietar oferind în schimb un alt vehicul și o sumă de bani, solicitând proprietarului inițial să rămână înregistrat pe numele său până la revânzare. Când proprietarii refuzau, mașinile erau înregistrate pe numele altor persoane fizice cunoscute de vânzătorul real.
Acțiunile de control fac parte din cadrul programului ATOM, Analiza și Trasabilitatea Operațiunilor cu Mașini, lansat de Antifrauda ANAF la 1 octombrie 2026. Acest program vizează identificarea riscurilor fiscale asociate comerțului cu autoturisme second-hand și verificarea provenienței acestora. Scopul este de a detecta operațiunile nedeclarate și situațiile în care documentele utilizate nu reflectă realitatea economică a tranzacțiilor de vânzare.
Monitorizarea tranzacțiilor comerciale și a fluxurilor de TVA este o componentă esențială a controlului fiscal în România. Autoritățile fiscale utilizează tot mai des analiza datelor de pe platformele digitale pentru a detecta activitățile economice care nu sunt înregistrate la registrul comerțului. În cazul prezentat, DGAF va sesiza organele de urmărire penală competente din cauza prejudiciului identificat prin sustragerea de TVA.