

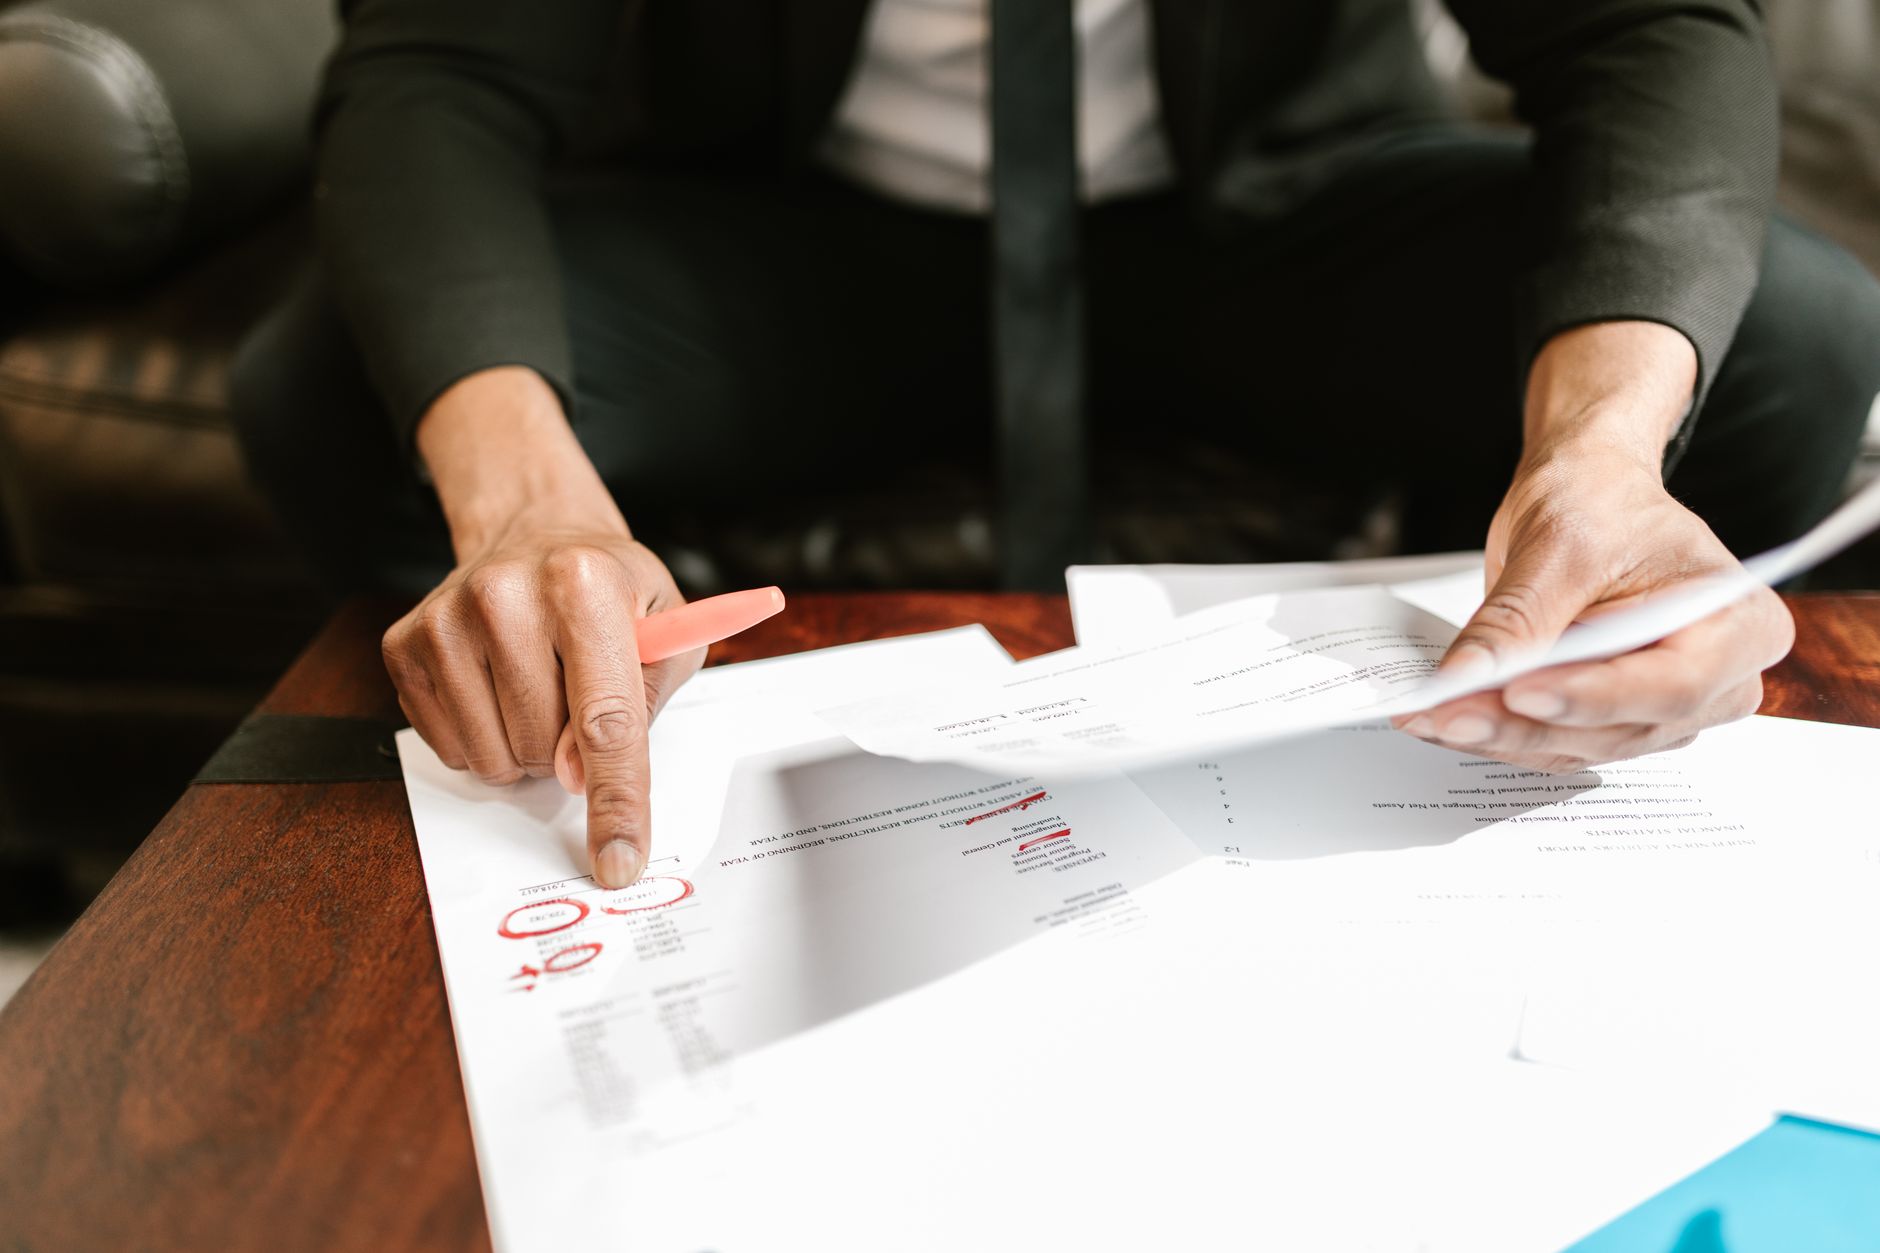
Inspectorii Direcției Generale Antifraudă Fiscală (DGAF) din cadrul ANAF au descoperit un mecanism de fraudă fiscală care a afectat bugetul de stat cu peste 6,2 milioane de lei. În urma unor verificări bazate pe analiza de risc, autoritățile au identificat cinci societăți active în domeniul recrutării și plasării forței de muncă din Asia. Aceste companii au utilizat un lanț de tranzacții artificiale pentru a diminua obligațiile fiscale datorate statului român.
În cadrul investigațiilor, s-a constatat că cele cinci companii au înregistrat în evidențele contabile facturi emise de alte trei societăți comerciale, în valoare totală de peste 32 de milioane de lei. Aceste documente reprezentau avansuri și pretinse prestări de servicii, însă nu au fost susținute de nicio dovadă privind existența unor operațiuni concrete. Facturile au fost folosite exclusiv pentru crearea artificială a unor cheltuieli și pentru obținerea unor deduceri fiscale de TVA.
Verificările au relevat că serviciile înscrise în documentele de peste 32 de milioane de lei nu au putut fi demonstrate prin nicio dovadă justificativă. Inspectorii DGAF au observat că contravaloarea acestor facturi a rămas neachitată, iar înregistrarea lor a generat TVA deductibilă nejustificată. Din acest motiv, societățile beneficiare au ajuns să înregistreze, în mod repetat, solduri negative de TVA în deconturile fiscale, influențând direct cuantumul obligațiilor către stat.
Cele trei societăți care au emis facturile prezintă semne de risc fiscal ridicat, având situații juridice neconforme cu activitățile declarate. Autoritățile au identificat stări de inactivitate, insolvabilitate sau radiere la nivelul acestor entități, care au fost coordonate de un grup comun de persoane. De asemenea, unii administratori desemnați formal nu au putut oferi nicio explicație sau informație concretă despre activitatea economică a companiilor pe care le gestionau.
Utilizarea sistemului RO e-Factura a fost pusă în scenă pentru a crea o aparență de legalitate și pentru a transfera succesiv sarcina fiscală fără fundament economic. Contribuabilii care colectau TVA de la beneficiarii forței de muncă nu au plătit sumele la bugetul general consolidat, ci au anulat obligația prin deducerea TVA din facturi cu operațiuni fictive. Prejudiciul total de peste 6,2 milioane de lei include TVA, impozit pe profit și impozit pe dividende.
În cadrul sistemului fiscal românesc, dreptul de deducere a TVA și diminuarea bazei impozabile necesită existența unor operațiuni economice reale, efectiv realizate. Autoritățile fiscale monitorizează constant aceste mecanisme de evaziune prin analize de risc pentru a proteja veniturile bugetare. Utilizarea unor documente care nu reflectă realitatea economică poate atrage consecințe atât fiscale, cât și juridice grave pentru contribuabilii implicați în astfel de lanțuri tranzacționale.