

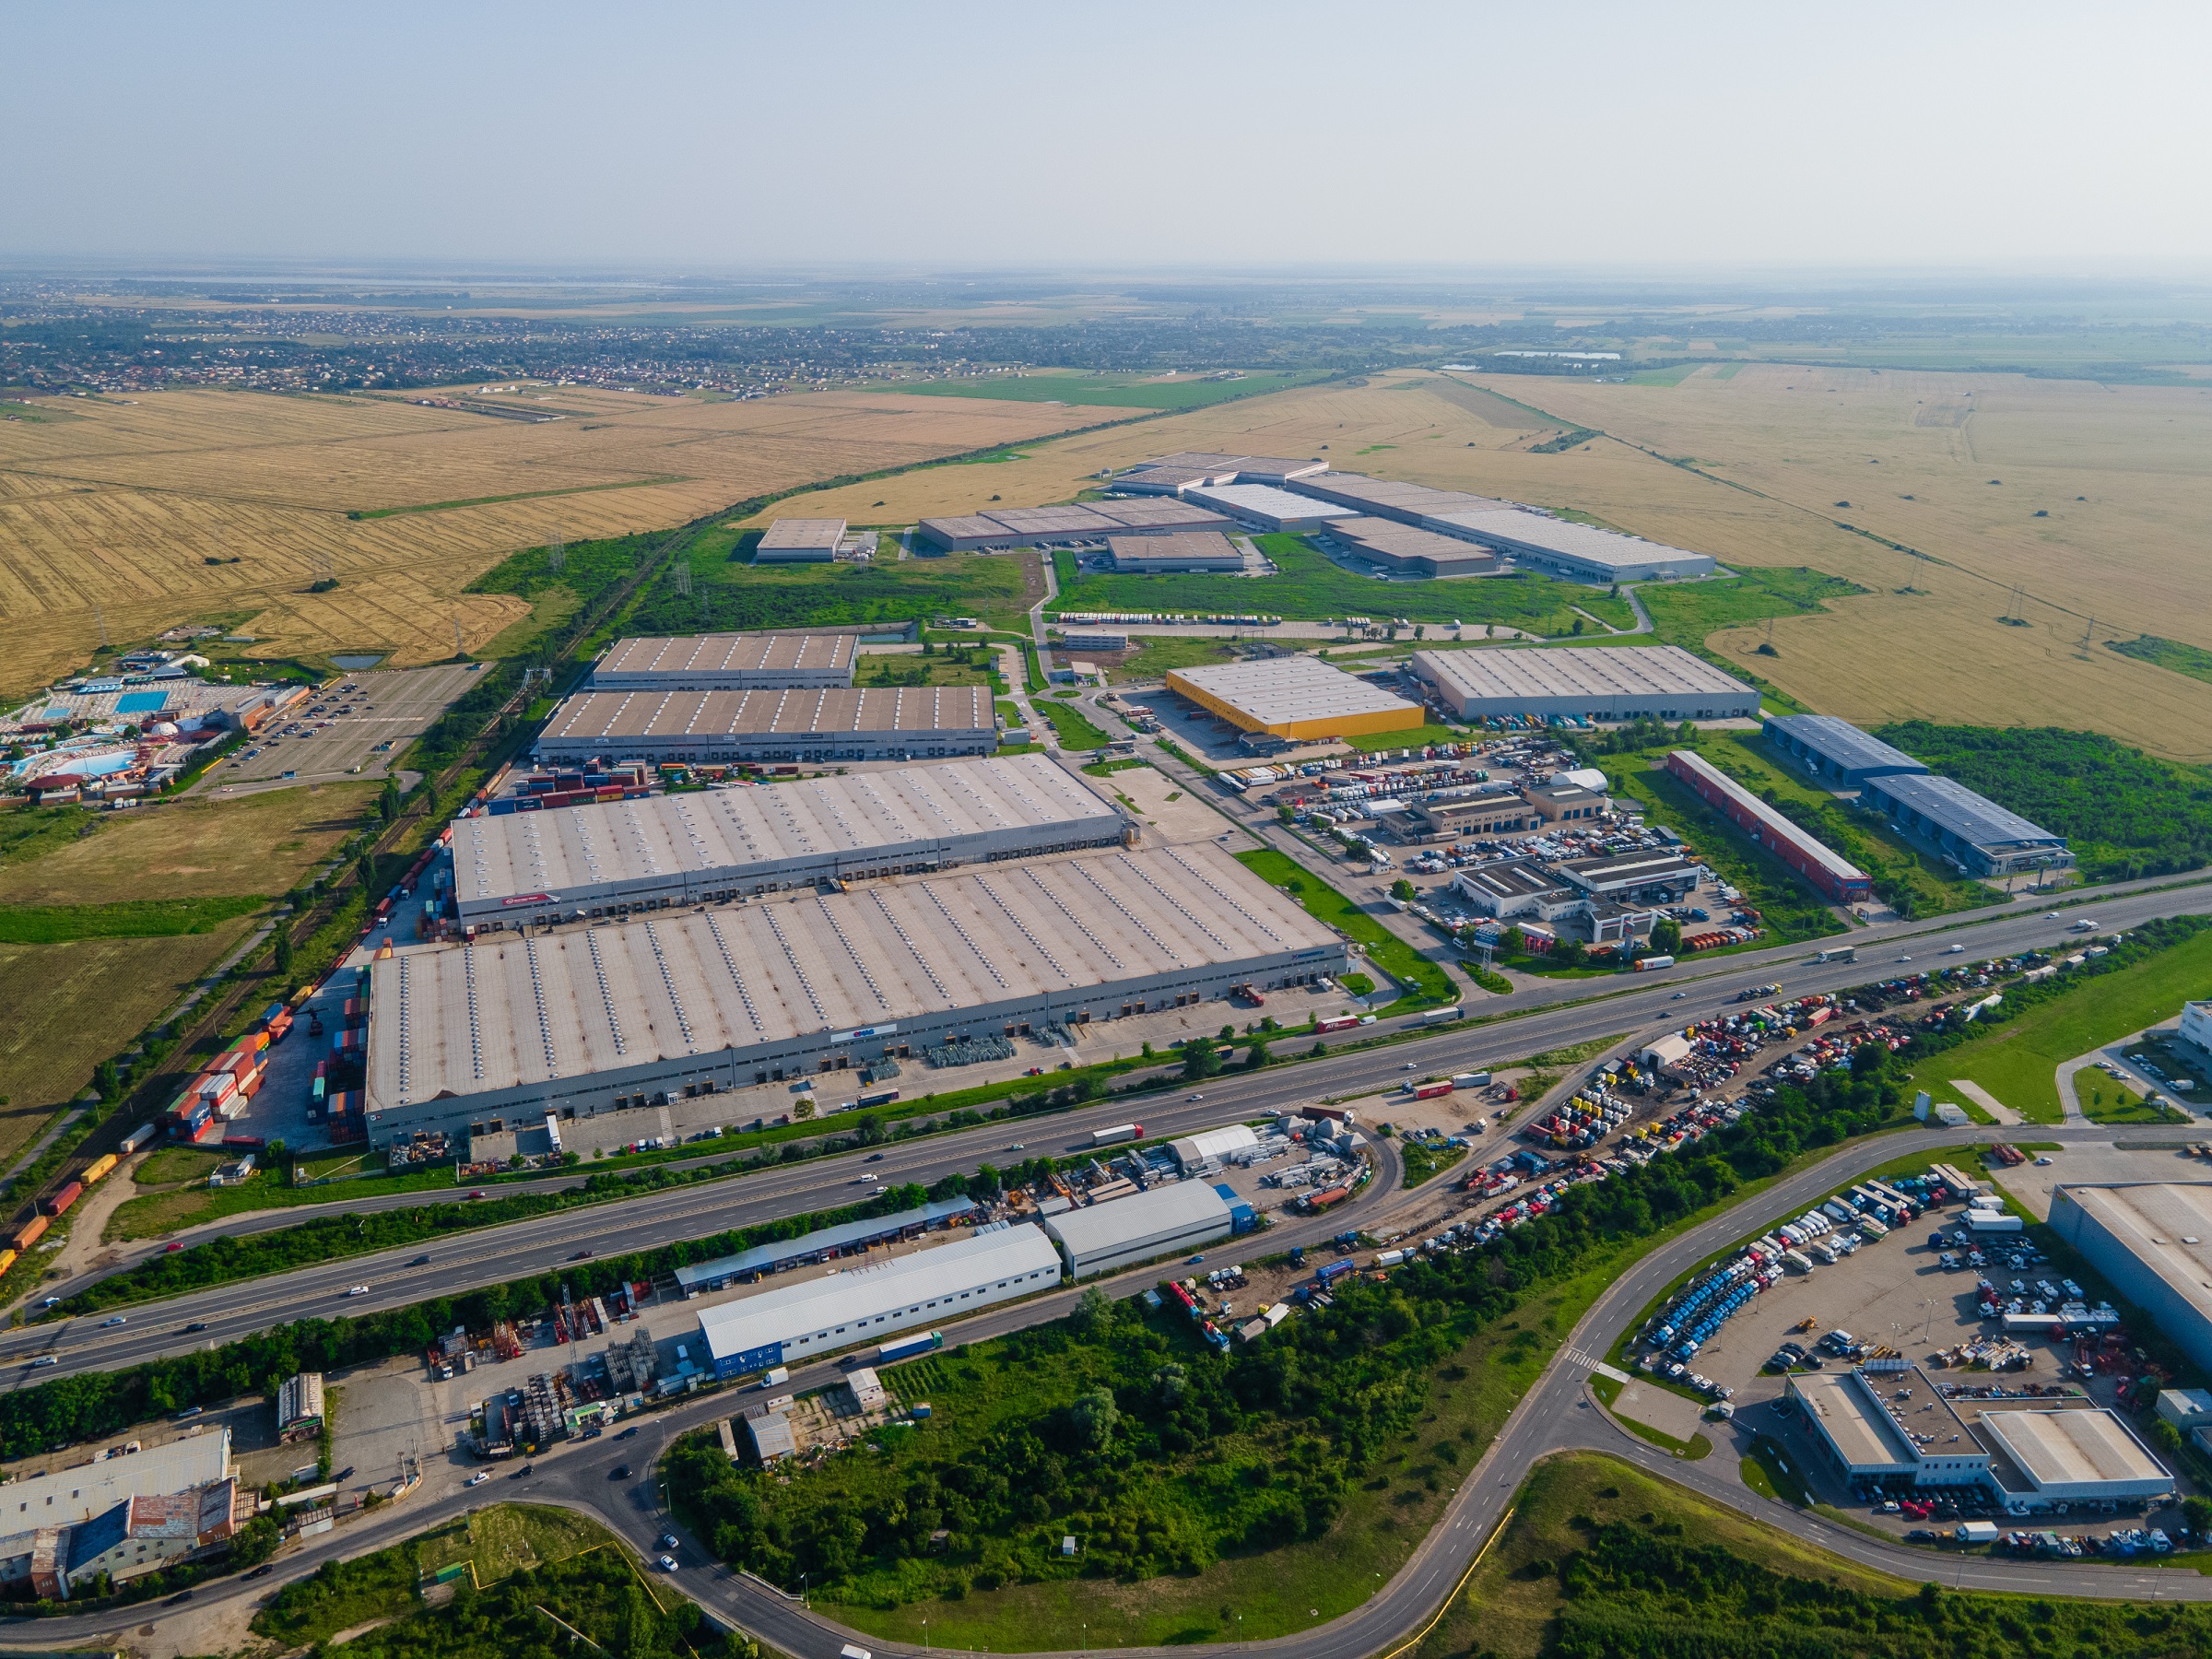
Piața spațiilor industriale și logistice din România a înregistrat o expansiune semnificativă în primele nouă luni ale anului 2026. Conform raportului Romania Industrial Marketbeat Q3 2026, realizat de Cushman & Wakefield Echinox, stocul modern de suprafețe a ajuns la 8,17 milioane de metri pătrați la finalul celui de-al treilea trimestru. Această evoluție este susținută de livrarea a aproape 340.000 de metri pătrați de spații noi în această perioadă a anului.
Activitatea de dezvoltare a cunoscut o accelerare marcată în perioada iulie-septembrie, trimestrul al treilea fiind cel mai prolific din cursul anului. În acest interval, dezvoltatorii au finalizat 133.000 de metri pătrați, o creștere de 54% față de trimestrul al doilea și de 15% față de primul trimestru. Cea mai importantă livrare din acest segment a fost suprafața de 111.600 de metri pătrați din CTPark Bucharest West, ocupată de retailerul polonez LPP, care deține brandurile Sinsay, Reserved, Mohito, House și Cropp.
Bucureștiul rămâne principalul motor al sectorului, deținând un stoc de peste 4 milioane de metri pătrați, ceea ce reprezintă aproximativ jumătate din totalul național. În regiuni, Timișoara ocupă poziția a doua cu un stoc de aproximativ 808.000 mp, fiind urmată de Ploiești, cu 575.000 mp, Brașov, cu 511.000 mp și Cluj-Napoca, cu 447.000 mp. Aproape 80% din spațiile aflate în construcție sunt localizate în București, cu o suprafață de 447.000 mp, restul fiind distribuite în orașe precum Iași, Arad, Sibiu, Deva și Cluj-Napoca.
În ceea ce privește cererea, activitatea de închiriere a cunoscut o temperare în trimestrul al treilea, înregistrând 156.000 de metri pătrați, față de 329.000 mp în trimestrul al doilea. Totuși, cererea totală din primele nouă luni a fost de aproximativ 725.000 de metri pătrați, fiind cu doar 3% sub nivelul înregistrat în perioada similară din 2025. Bucureștiul și Timișoara au concentrat împreună aproximativ 75% din această cerere totală, consolidându-și statutul de hub-uri logistice majore.
Rata de neocupare la nivel național a scăzut la 5,5%, în timp ce în București aceasta s-a situat la 4,4%, evoluție susținută de livrările de tip built-to-suit. Chiria prime pentru spațiile din București s-a menținut la 4,80 euro/mp/lună în T3 2026, în timp ce în regiuni nivelurile au fost între 4,50 și 4,65 euro/mp/lună. Rodica Târcavu, Partner Industrial Agency Cushman & Wakefield Echinox, a menționat că intensificarea dezvoltării confirmă încrederea investitorilor, în ciuda contextului economic marcat de criza energetică și creșterea costurilor.
Sectorul industrial și logistic din România este influențat direct de dinamica investițiilor în infrastructură și de stabilitatea costurilor de construcție. Evoluția prețurilor la chirie și a stocurilor de spații reflectă capacitatea companiilor de a se adapta la costurile ridicate de finanțare. În contextul actual, stabilitatea prețurilor este așteptată în următoarele trimestre, pe măsură ce proprietarii își mențin nivelurile actuale pentru a acoperi cheltuielile operaționale.