

Zilierii care desfășoară activități ocazionale în România nu au dreptul legal de a beneficia de tichete de masă, în ciuda faptului că aceștia sunt declarați la ANAF și plătesc impozite. Deși munca lor este înregistrată oficial, regimul juridic care îi guvernează îi separă de categoria salariaților care beneficiază de acest sprijin alimentar. Această diferență de tratament este determinată de structura legilor care reglementează tipurile de ocupare în economia românească.
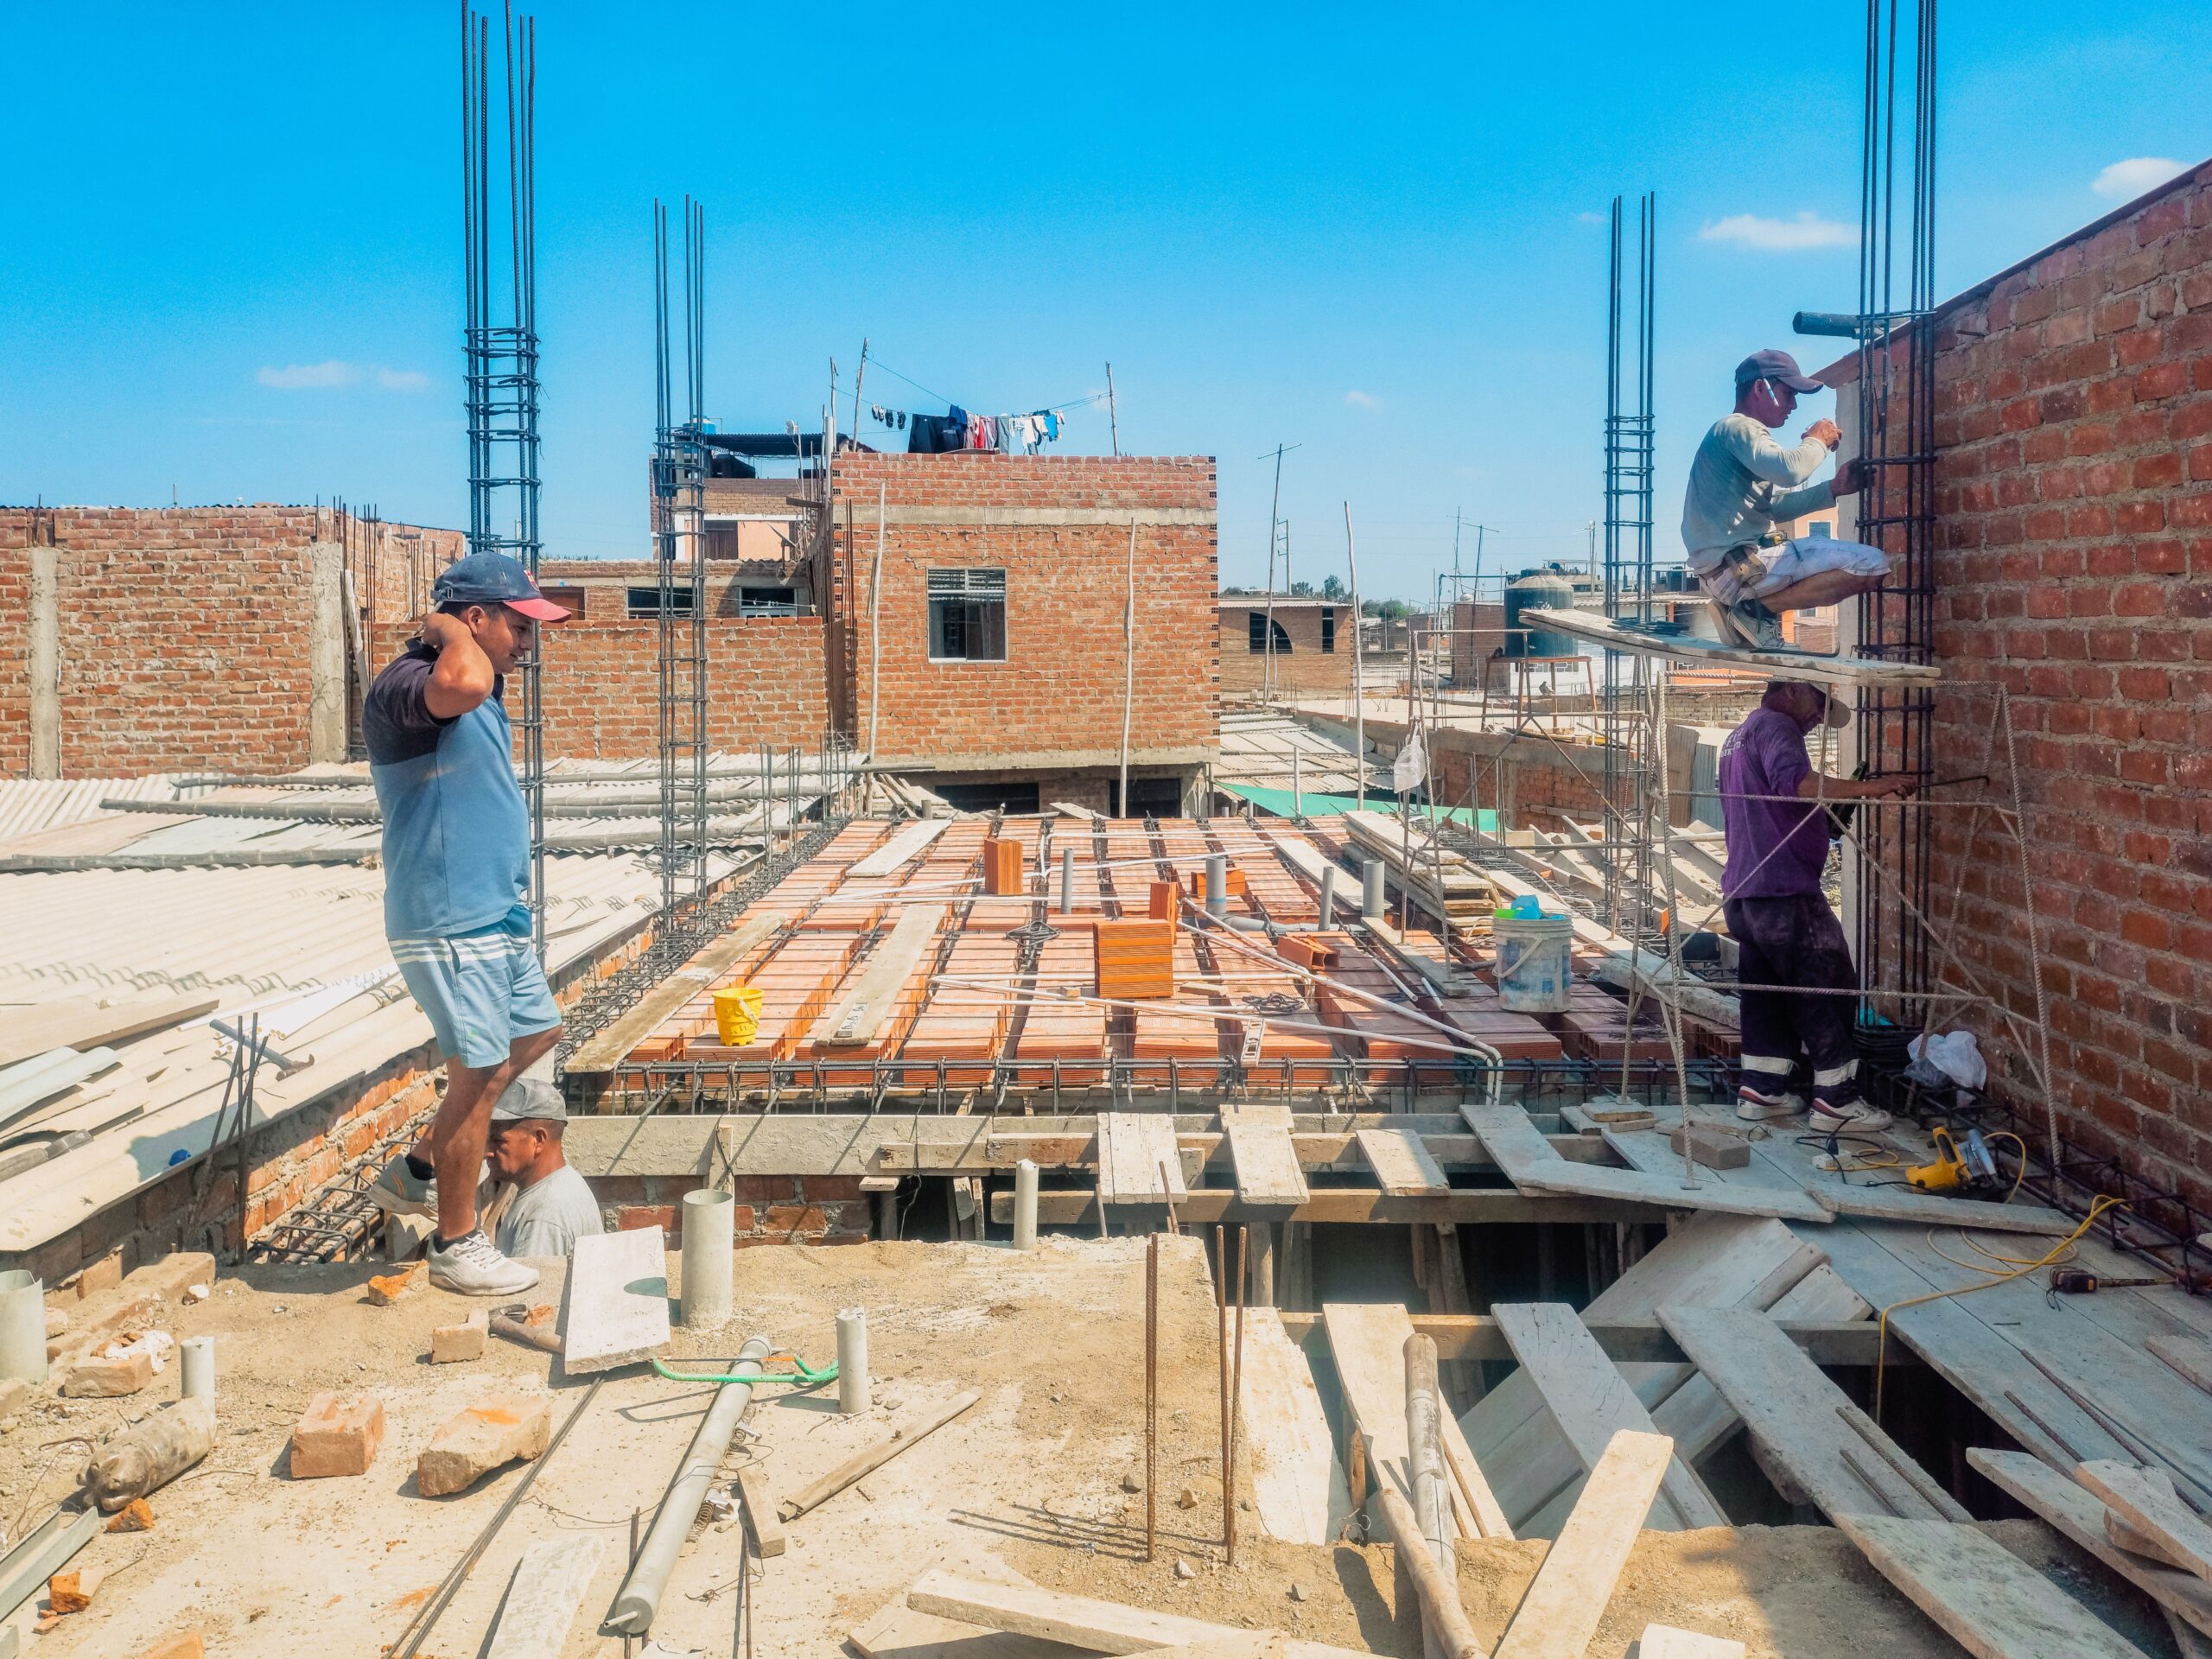
Regimul muncii ocazionale este reglementat prin Legea nr. 52/2011, o normă specială creată pentru activități temporare și necalificate, precum cele din agricultură sau construcții. Această formă de muncă se distinge de raportul de muncă standard prin absența unui contract individual de muncă, a perioadei de probă sau a preavizului. Din acest motiv, drepturile zilierilor sunt limitate la remunerația convenită și la condițiile minime de securitate, fără a putea împrumuta automat beneficiile de care se bucură angajații cu contract stabil.
În ceea ce privește tichetele de masă, acestea sunt reglementate strict de Legea nr. 165/2018, care le rezervă exclusiv persoanelor cu contract individual de muncă. Scopul legiuitorului este de a sprijini alimentația celor aflați într-o relație de muncă stabilă și formalizată. Dacă un beneficiar de muncă ar decide să distribuie tichete de masă zilierilor, ar acorda un avantaj fără acoperire legală, riscând corecții fiscale și tratarea sumelor respective ca venit impozabil în cazul unui control.
Argumentul moral care susține extinderea acestui beneficiu este că un zilier muncește o zi întreagă și are aceleași nevoi de hrană ca un salariat. Totuși, din punct de vedere juridic, analogia nu poate crea drepturi noi acolo unde legea a trasat limite clare între categorii. Zilierul poate primi totuși sprijin alimentar dacă beneficiarul decide să asigure masa efectivă la locul de muncă, însă acest gest trebuie să aibă propriul temei juridic și regim fiscal adecvat.
Pentru angajatori, respectarea acestui cadru este esențială pentru a evita problemele cu autoritățile fiscale. Beneficiarul are responsabilitatea de a înregistra corect zilierul și de a vira contribuțiile sociale și impozitul pe venit, conform normelor actuale. Deși legea nu impune oferirea hranei, asigurarea unei mese calde pe șantier sau în livezi rămâne o recomandare de bun-simț economic, care poate influența productivitatea echipei, indiferent de statutul juridic al lucrătorilor.
În sistemul fiscal românesc, plata contribuțiilor sociale pentru zilieri a devenit obligatorie începând cu anul 2024, cu excepția anumitor activități agricole. Această evoluție urmărește extinderea amprentei fiscale asupra muncii sezoniere, care anterior se desfășura adesea în economie informală. Deși statul colectează taxe de la zilieri, sistemul de beneficii rămâne fragmentat, fiind o decizie politică și legislativă dacă se va extinde sprijinul alimentar către această categorie de muncitori.