

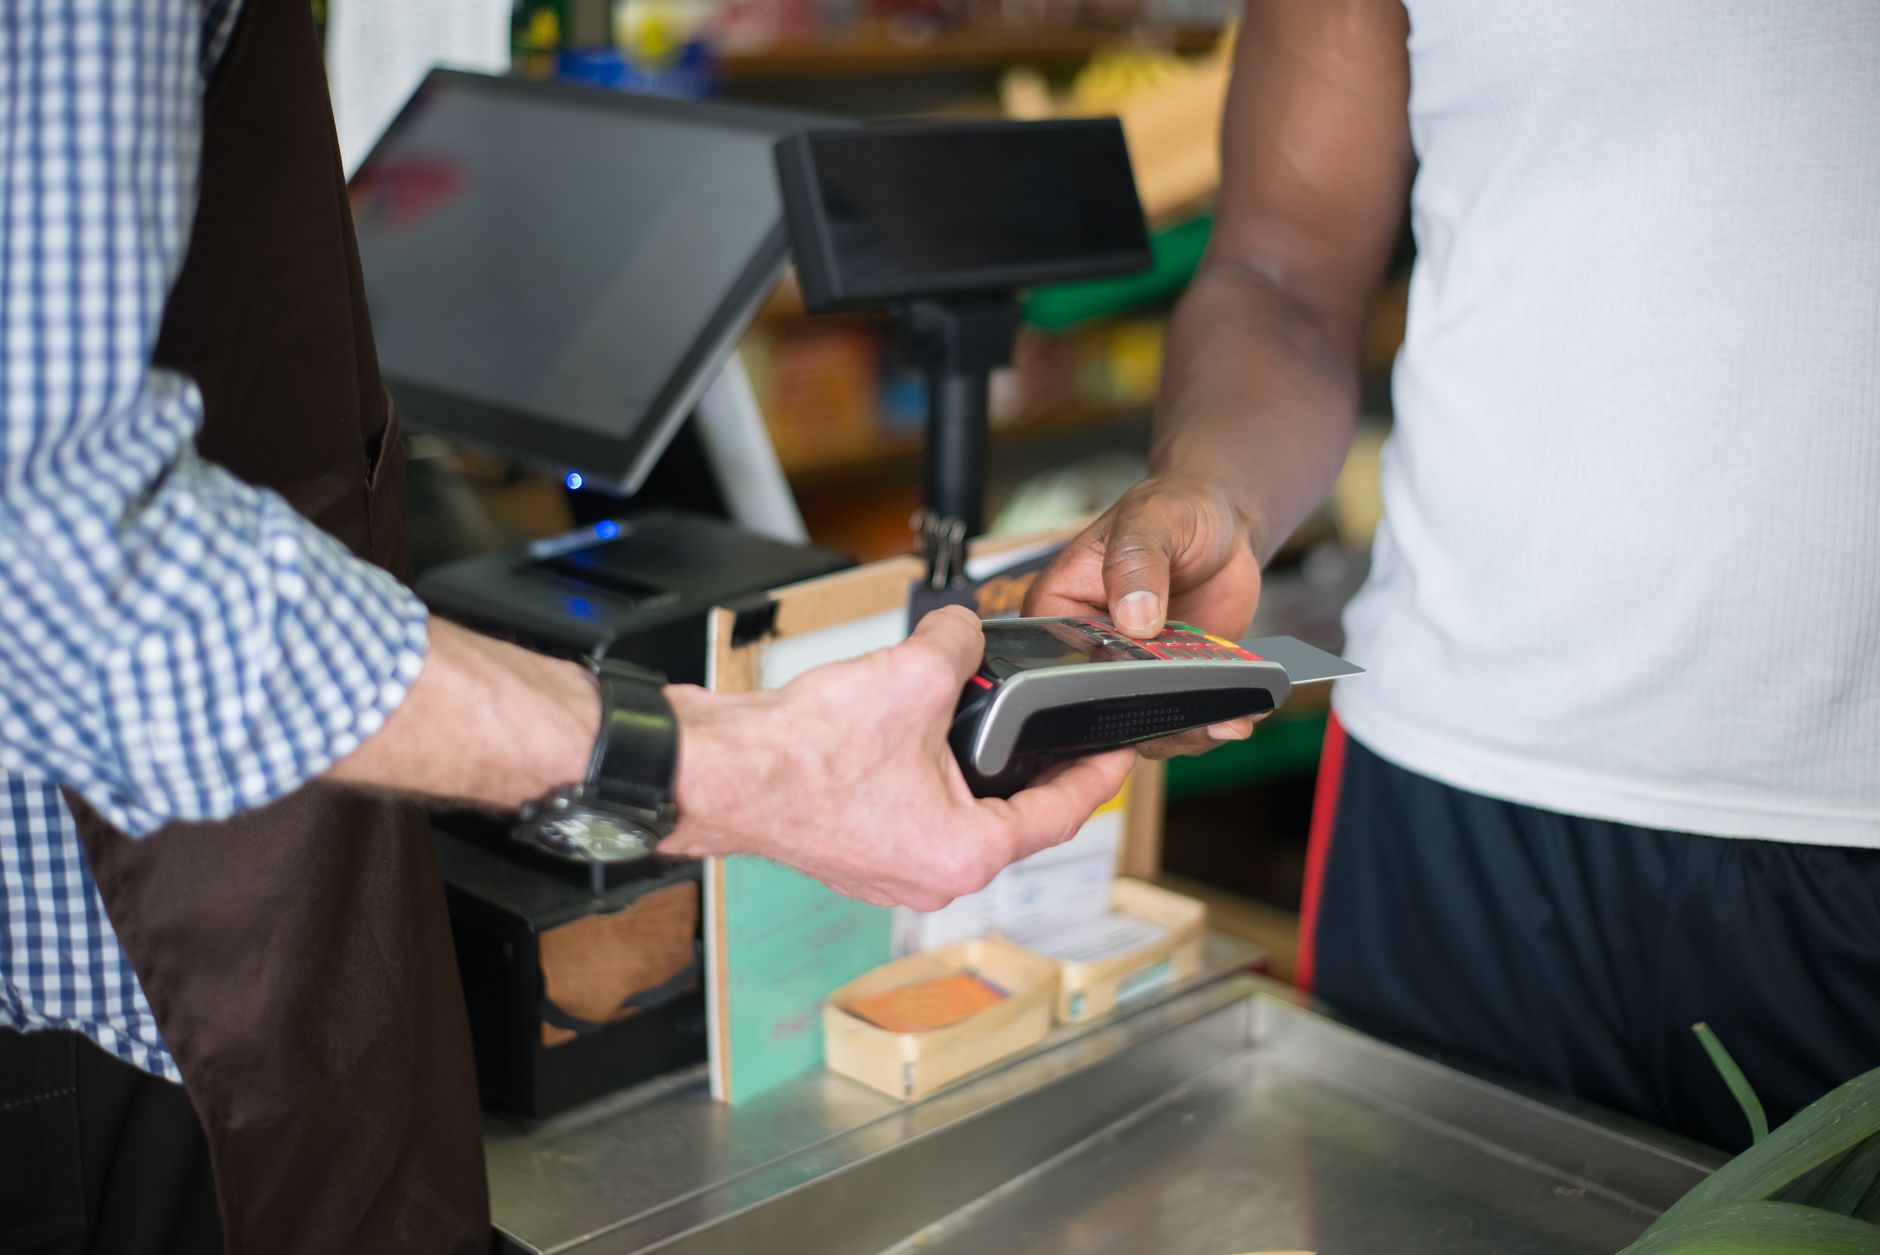
Cardul de cumpărături reprezintă un instrument financiar util pentru persoanele care doresc să efectueze achiziții de valoare mare sau să își organizeze mai eficient cheltuielile zilnice. Spre deosebire de un card de debit obișnuit, acest tip de card pune la dispoziția utilizatorului o limită de credit prealabil stabilită de bancă. Această sumă poate fi utilizată pentru diverse cumpărături, urmând ca utilizatorul să returneze banii cheltuiți ulterior către instituția financiară.
Procesul de utilizare începe cu stabilirea unei limite de cheltuieli de către bancă, care determină suma disponibilă pentru consum. De exemplu, dacă banca stabilește o limită de 5.000 de lei, utilizatorul poate folosi această sumă în limita disponibilului său. Pe măsură ce persoana efectuează rambursările pentru sumele cheltuite, soldul disponibil pe card se reface automat, permițând noi tranzacții în cadrul limitei de credit acordate.
Flexibilitatea este unul dintre principalele avantaje ale acestui instrument, oferind posibilitatea de a achita sumele integral sau în rate. Prin intermediul unor magazine partenere, utilizatorii pot împărți valoarea unor produse, precum aparate electrocasnice, telefoane sau piese de mobilier, în mai multe plăți lunare. Această structură ajută la gestionarea mai ușoară a cheltuielilor mari și permite planificarea bugetului lunar fără a consuma imediat toate economiile disponibile.
Totuși, utilizarea în rate nu garantează că achizițiile sunt lipsite de costuri suplimentare, fiind necesară verificarea atentă a condițiilor contractuale. Este esențial ca utilizatorul să analizeze dobânda, comisionul anual și orice alte taxe prevăzute de bancă înainte de a face o cumpărăție. Un aspect critic este plata sumei minime solicitate lunar; dacă se optează doar pentru această sumă, perioada de rambursare se prelungește, ceea ce poate duce la creșterea costului total al produsului.
Pentru o gestionare responsabilă, este recomandat ca utilizatorii să caute oferte care permit plata în până la 12 rate fără dobândă la magazinele partenere. De asemenea, trebuie monitorizate penalitățile pentru întârzierile de plată, deoarece acestea variază de la o bancă la alta și pot afecta istoricul financiar al persoanei. Este important să se țină evidența tuturor ratelor active pentru a se asigura că plata lunară se încadrează în bugetul disponibil și nu afectează cheltuielile obișnuite.
În cadrul sistemului financiar, gestionarea corectă a creditelor de consum și a limitelor de card este vitală pentru menținerea unei sănătăți financiare stabile. Utilizarea excesivă a creditului disponibil, fără a avea venituri suficiente pentru rambursare, poate duce la acumularea de datorii dificil de gestionat. Planificarea riguroasă a ratelor lunare și respectarea termenelor de plată sunt elemente fundamentale pentru evitarea penalităților și protejarea capacității de împrumut pe termen lung.