

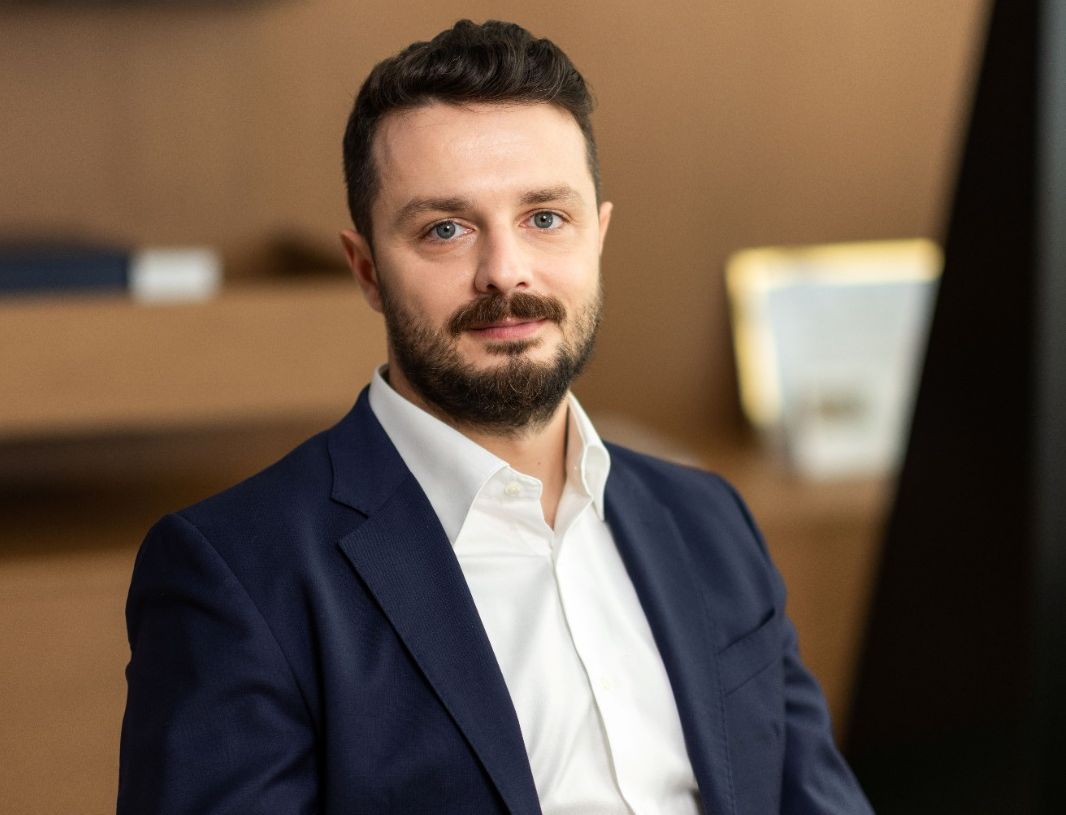
Adrian Stoichină, co-CEO PRIMA Development Group, analizează eficacitatea actualului sistem de protecție a cumpărătorilor de locuințe în România. Acesta subliniază că, deși legislația recentă a introdus reguli clare privind traseul banilor prin conturi dedicate, protecția rămâne incompletă. Problema principală este că reglementările actuale controlează modul de cheltuire a banilor, dar nu garantează recuperarea integrală a sumelor sau livrarea locuinței în cazul în care dezvoltatorul intră în incapacitate de plată.
Piața imobiliară a arătat semne de revenire după un început de an dificil. Conform datelor Agenției Naționale de Cadastru, în București s-au tranzacționat peste 21.000 de locuințe în primul semestru din 2026, o valoare cu doar 1,7% mai mică față de aceeași perioadă a anului trecut. Deși legea a îngreunat tranzacțiile în primul trimestru, volumul de tranzacționări a cunoscut creșteri în lunile mai și iunie, indicând faptul că reglementările nu au blocat piața.
Sistemul actual de verificare este considerat fragil, în special după incidentul informatic care a afectat accesul la extrasele de carte funciară. Adrian Stoichină critică faptul că protecția se bazează pe verificări individuale efectuate de cumpărători, într-o infrastructură care poate ceda. În prezent, sancțiunile, precum amenzile de 1% din cifra de afaceri, sunt considerate ineficiente pentru dezvoltatorii care nu au venituri până la finalizarea proiectelor, neajutând astfel persoana care a plătit avansul.
Ca alternativă, co-CEO PRIMA Development Group propune adoptarea modelului utilizat în Franța, unde protecția este o condiție verificată la notar. În acest sistem, dezvoltatorul trebuie să dețină o garanție financiară de finalizare, emisă de o bancă sau o societate de asigurări. Dacă firma nu poate continua lucrările, garantul finanțează terminarea construcției sau returnează banii cumpărătorului, oferind o siguranță concretă înainte de semnarea actelor.
Implementarea acestui mecanism ar putea reduce costurile pe termen lung pentru piață. În prezent, rigiditatea conturilor dedicate obligă dezvoltatorii să acceseze credite pentru a acoperi anumite etape, cum ar fi achiziția de tâmplărie, ceea ce crește prețul final al apartamentului prin dobânzi. O garanție financiară ar reprezenta un cost previzibil care nu blochează șantierul, spre deosebire de actualul sistem care impune restricții de lichiditate ce se reflectă în costul locuinței.
În contextul digitalizării, securitatea datelor rămâne un punct critic pentru tranzacțiile imobiliare. Recent, s-au raportat incidente de securitate cibernetică care pot afecta încrederea în sistemele oficiale. Pe lângă garanția financiară, Adrian Stoichină recomandă și creșterea transparenței prin crearea unui registru public al grupurilor de dezvoltatori și impunerea unor liste detaliate de materiale în contracte, pentru a evita utilizarea termenilor imprecizi, precum „lux” sau „premium”.