

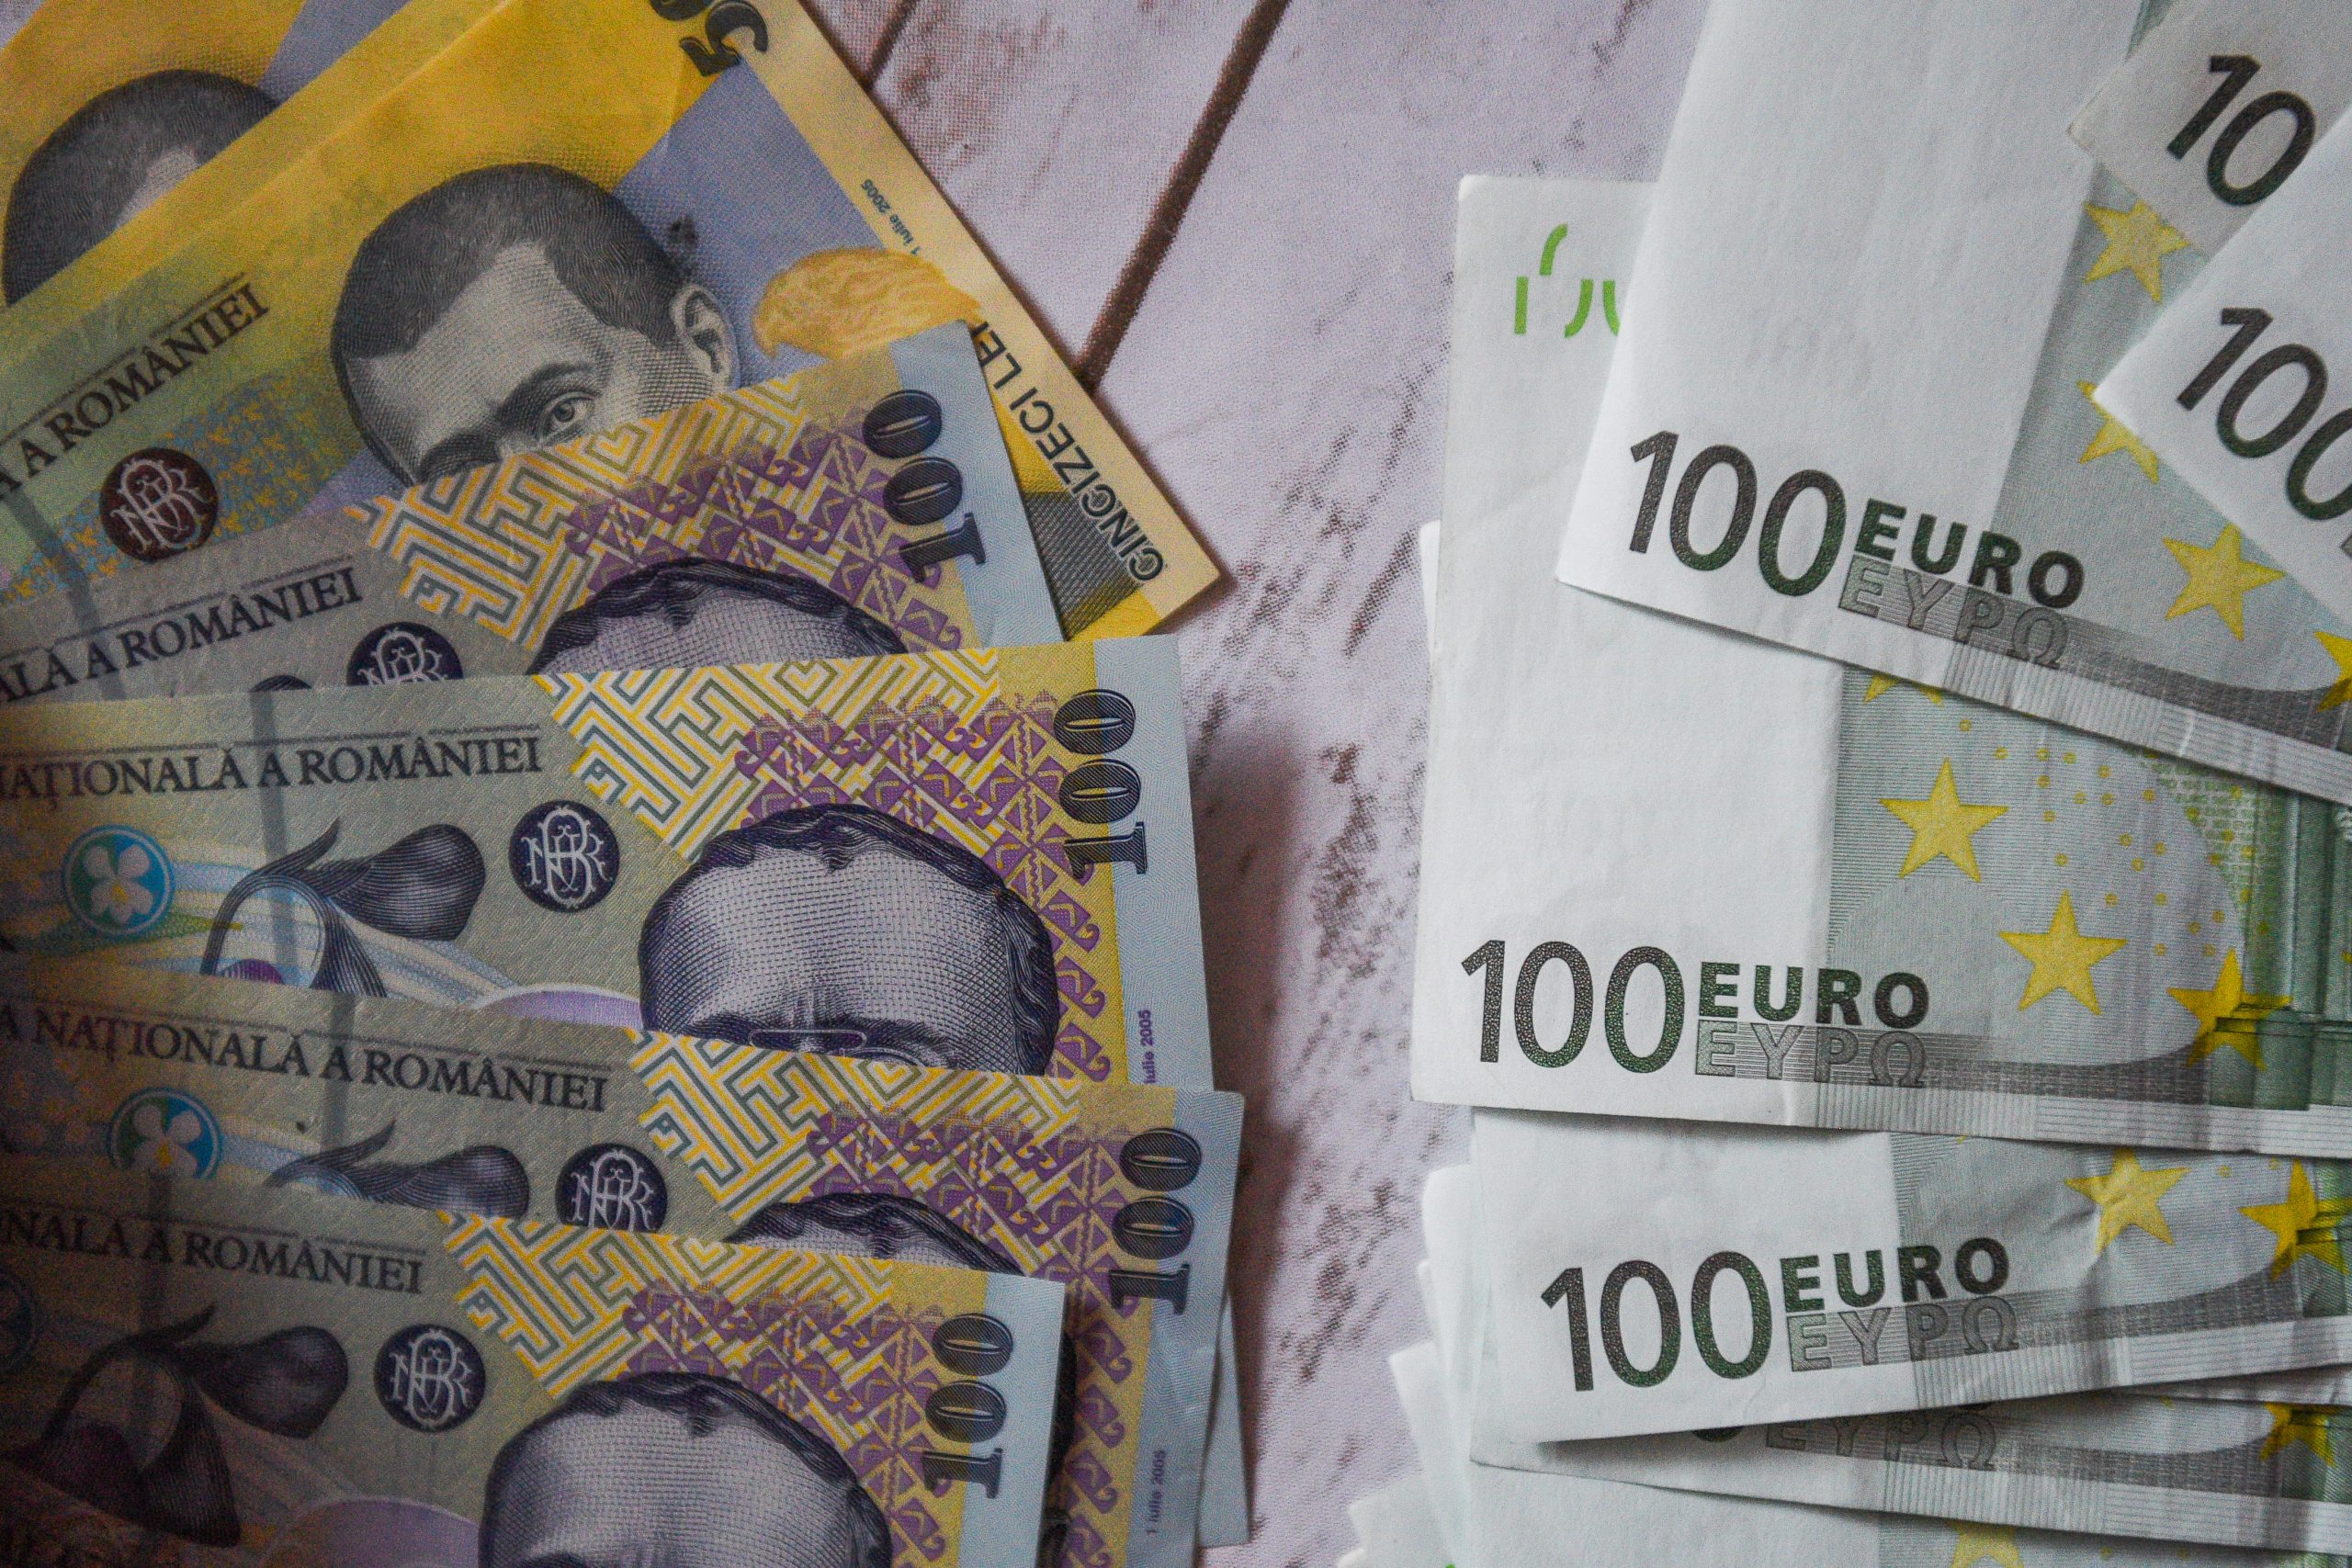
Decizia privind moneda în care se realizează o investiție, fie că este vorba de lei sau euro, reprezintă un pas esențial pentru orice investitor. Această alegere influențează direct atât randamentul final al activelor, cât și nivelul de risc la care este expus capitalul. Nu există o monedă care să fie universal superioară, deoarece decizia optimă depinde în mod direct de obiectivul investițional stabilit, de perioada de timp pentru care se investește și de capacitatea de a gestiona riscul valutar.
Un principiu fundamental pentru economisirea eficientă este corelarea monedei investiției cu scopul pentru care sunt puse deoparte resursele. Dacă planurile implică cheltuieli în România, precum un fond de siguranță pentru necesități curente sau un obiectiv pe termen scurt exprimat în lei, investiția în această monedă poate elimina riscul valutar. În schimb, dacă scopul este achiziția unei locuințe cu preț în euro, finanțarea studiilor în străinătate sau o relocare într-o țară din zona euro, păstrarea banilor în euro reduce riscul ca o eventuală depreciere a leului să afecteze planul financiar.
Riscul valutar apare atunci când fluctuațiile cursului de schimb dintre lei și euro modifică valoarea reală a investiției. De exemplu, dacă un investitor schimbă 50.000 de lei în euro și leul se apreciază ulterior, valoarea economiilor exprimate în lei va scădea. Din contra, dacă leul se depreciază, economiile în euro vor valora mai mult la conversie. Astfel, o investiție în euro nu este automat mai sigură, deoarece ea introduce sau menține expunerea la variațiile cursului valutar, influențând rezultatul final.
Analiza randamentului nu trebuie făcută izolat de evoluția cursului valutar, deoarece o dobândă mai mare poate fi anulată de deprecierea monedei. O investiție în lei poate oferi un randament nominal mai atractiv decât una în euro, însă dacă leul scade semnificativ în valoare, câștigul real pentru un investitor care își măsoară averea în euro poate fi redus sau chiar nul. Investitorii trebuie să evalueze constant randamentul estimat după luarea în calcul a inflației, a taxelor și a comisioanelor, pentru a înțelege câștigul real de putere de cumpărare.
Orizontul de timp schimbă radical perspectiva asupra riscurilor și beneficiilor monedelor alese. Pe termen scurt, stabilitatea este adesea mai importantă decât randamentul maxim, în special dacă banii vor fi folosiți în câțiva luni. Pe termen mediu, diferențele dintre inflație și evoluția cursului devin mai relevante, necesitând analiza mai multor scenarii. Pe termen lung, strategia trebuie să se concentreze pe diversificare, utilizând o combinație de active și monede pentru a nu depinde de performanța unei singure valute și pentru a proteja portofoliul.
În contextul economic, gestionarea corectă a fluxurilor de numerar și a economiilor este vitală pentru stabilitatea financiară personală. Deciziile de investiții trebuie luate cu atenție la impactul inflației asupra puterii de cumpărare, deoarece un randament nominal de 5% poate fi insuficient dacă prețurile cresc într-un ritm similar. O strategie de succes presupune alinierea monedei de economisire cu moneda în care vor fi efectuate cheltuielile viitoare, asigurând astfel protecția obiectivelor financiare pe termen lung.