

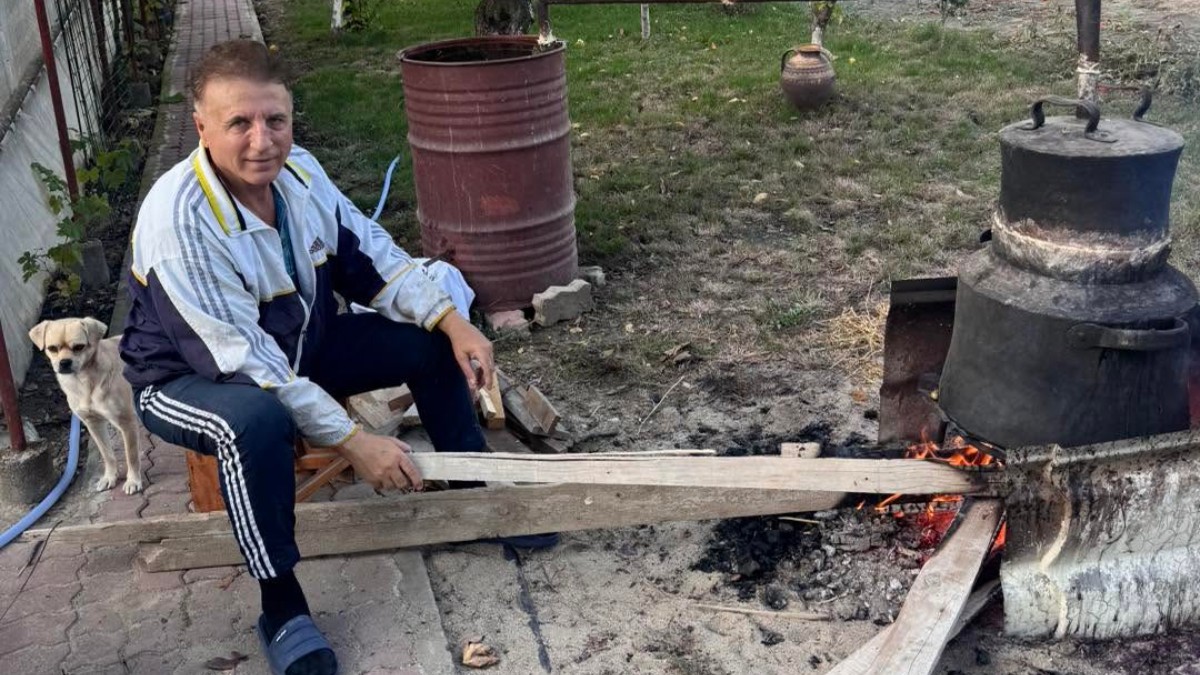
Constantin Enceanu, solist de muzică populară, a descris modul în care gestionează producția de vin și țuică în gospodăria sa din Filiași, județul Dolj. Artistul, care deține o gospodărie unde cultivă și vița-de-vie, a explicat că urmează rețete transmise în familie. El a subliniat că producția sa este destinată exclusiv consumului propriu, nu comercializării, respectând astfel limitele de care menționează că este nevoie pentru a evita taxarea excesivă.
Procesul de preparare a băuturilor în gospodăria sa implică utilizarea unor soiuri de struguri hibrizi pentru vin, inclusiv un vin rubiniu preparat după o rețetă de familie. Pentru țuică, el utilizează resturile de struguri, numite borhot, care trebuie lăsate la fermentat timp de 9-10 zile pentru a nu deveni acru. Constantin Enceanu a menționat că, deși prepară și țuică de prune, preferă să cinstească oaspeții cu alte băuturi, evitând consumul propriu de alcool.
Din punct de vedere fiscal, legislația prevede un plafon de maximum 0,50 hectolitri de alcool pur pe an pentru consumul propriu. Aceasta înseamnă, practic, aproximativ 50 de litri de alcool pur, ceea ce poate echivala cu 125 de litri de produs finit, dacă acesta are o concentrație de 40%. Pentru cantitățile sub acest prag, se aplică o cotă de acciză de 50% din cota standard, cu condiția ca băutura să nu fie vândută.
Regimul fiscal devine mult mai strict atunci când se depășește limita de 50 de litri de alcool pur anual. În astfel de cazuri, se aplică nivelul standard al accizei pentru alcoolul etic, iar reglementările sunt mult mai puțin favorabile pentru gospodării. Dacă o unitate intenționează să producă țuică sau rachiu din propria recoltă, este obligată să anunțe autoritatea competentă conform normelor de producție și declarare.
Încălcarea regulilor privind producția sau deținerea de alcool poate atrage sancțiuni financiare foarte severe pentru cetățeni. Amenzile pot fi înregistrate în intervalul de 20.000 până la 100.000 de lei, în funcție de situația specifică. Aceste penalități pot fi aplicate în cazul producției fără respectarea condițiilor legale sau dacă se dețin instalații de distilare care nu sunt marcate sau înregistrate conform cerințelor de lege.
Codul fiscal stabilește reguli clare pentru a diferenția între producția de mici cantități pentru uz casnic și activitățile comerciale. Diferența dintre alcoolul pur și cantitatea de băutură finită este esențială pentru calculul corect al accizelor. În cazul în care se depășește plafonul de 50 de litri de alcool pur, regimul fiscal se schimbă, impunând obligații fiscale și de declarare mult mai riguroase.