

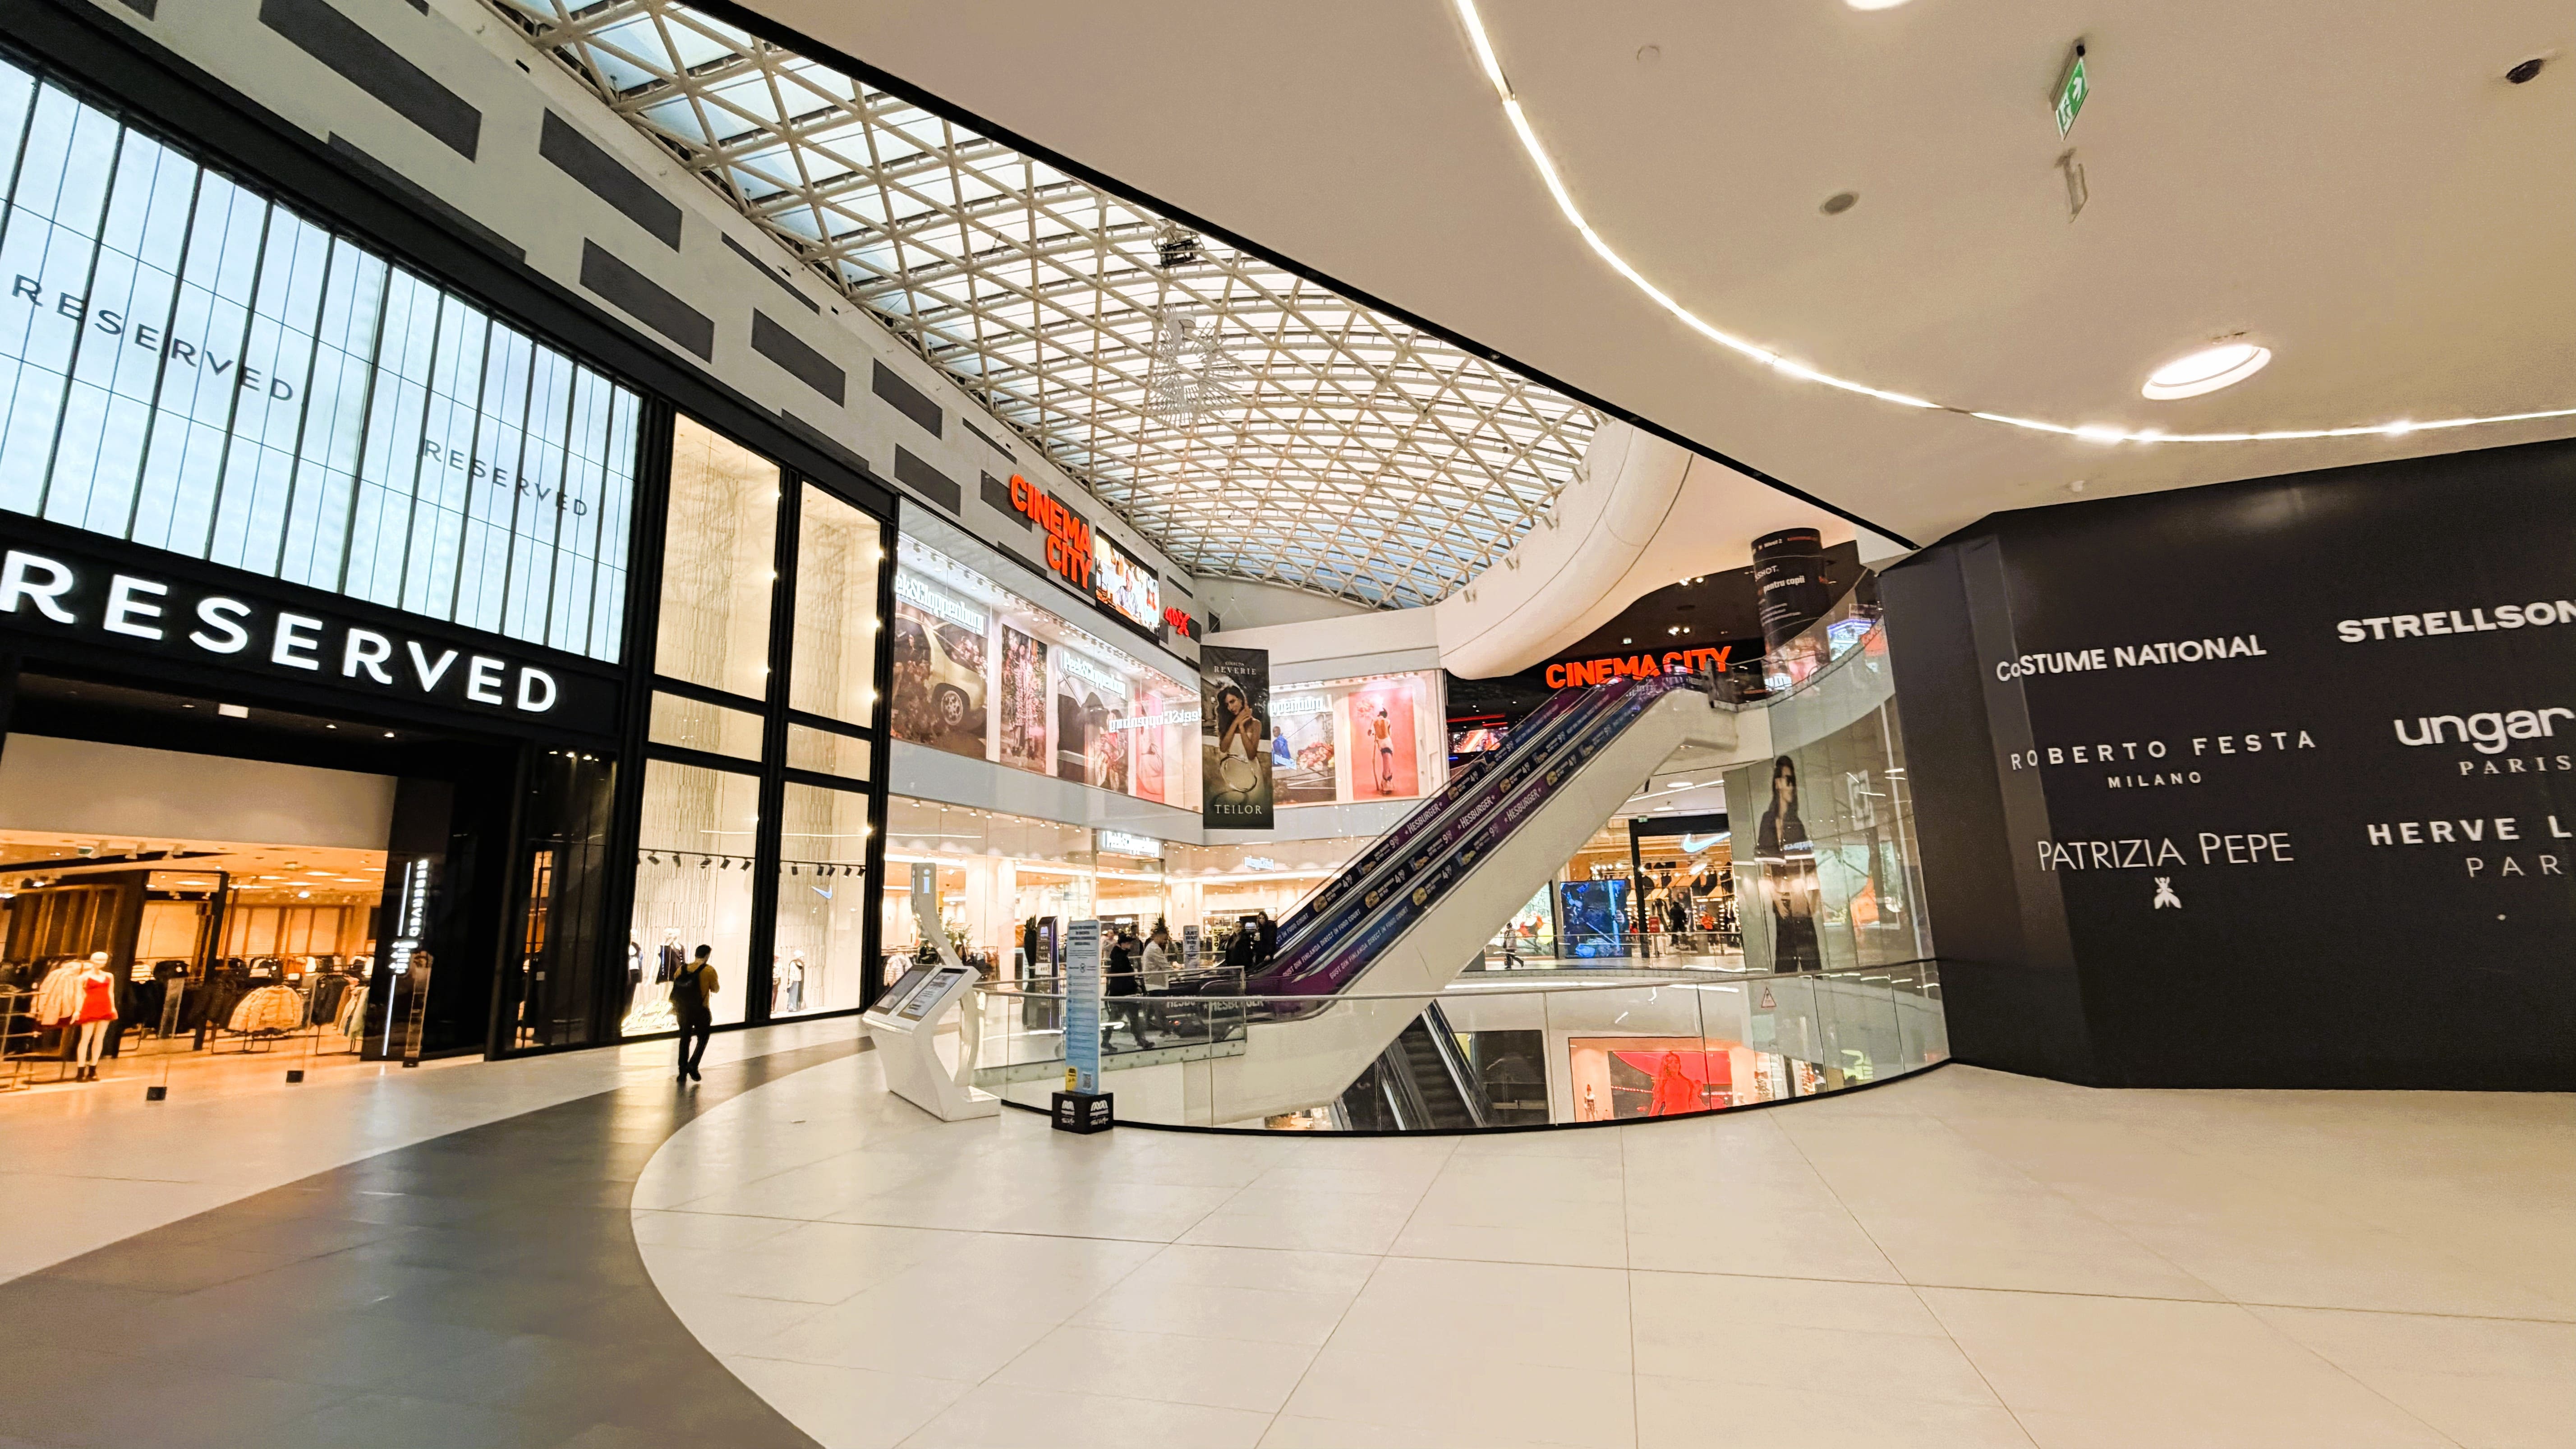
Cele mai mari zece centre comerciale din București, analizate în funcție de suprafața ocupată, au generat venituri din chirii de 1,5 miliarde de lei în anul 2025. Această sumă reprezintă o creștere de 5% față de perioada precedentă, conform datelor colectate de Ziarul Financiar. Aceste locații comerciale găzduiesc împreună peste 1.500 de magazine și ocupă o suprafață totală de aproximativ 625.000 de metri pătrați închiriabili în capitală.
Analiza cifrelor indică faptul că vânzările totale realizate de retailerii din aceste malluri se apropie de pragul de 3 miliarde de euro pe an. Estimările se bazează pe faptul că chiria plătită de un retailer constituie între 10% și 20% din vânzările sale. Astfel, centre precum AFI Cotroceni și Băneasa Shopping City înregistrează vânzări de peste 600 de milioane de euro, respectiv peste 3 miliarde de lei, fiecare.
În segmentul de vânzări intermediare, centrele comerciale Sun Plaza, Mega Mall și Park Lake depășesc pragul de 300 de milioane de euro anual. De asemenea, mall-ul Promenada înregistrează încasări ale retailerilor de aproximativ 260 de milioane de euro. Aceste cifre subliniază importanța centrelor comerciale mari pentru fluxul de capital din sectorul retailului din zona București și împrejurimi.
Pe partea opusă, alte centre comerciale din topul celor zece au performanțe financiare mai modeste în ceea ce privește vânzările. Colosseum Mall, Grand Arena, Iris Titan și București Mall nu depășesc pragul de 150 de milioane de euro anual. Din punct de vedere al rentabilității spațiului, cele zece malluri înregistrează un venit mediu pe metru pătrat închiriat de 2.400 de lei pe an, ceea ce înseamnă circa 38 de euro pe metru pătrat lunar.
Performanța financiară a acestor active comerciale variază semnificativ între proprietăți, chiar dacă veniturile din chirii sunt în creștere. De exemplu, deși Băneasa Shopping City și AFI generează vânzări de 600 de milioane de euro, există diferențe de profitabilitate. În timp ce Băneasa este pe profit, AFI înregistrează pierderi, ceea ce arată o diversitate în modul în care aceste mari suprafețe comerciale își gestionează rezultatele financiare.
Piața centrelor comerciale din România rămâne un indicator relevant pentru consumul intern și capacitatea de absorbție a retailului. Evoluția veniturilor din chirii cu 5% arată o stabilitate a cererii pentru spații comerciale de mari dimensiuni în capitală. Această dinamică este strâns legată de nivelul de cheltuieli al populației și de capacitatea de dezvoltare a infrastructurii comerciale urbane.