

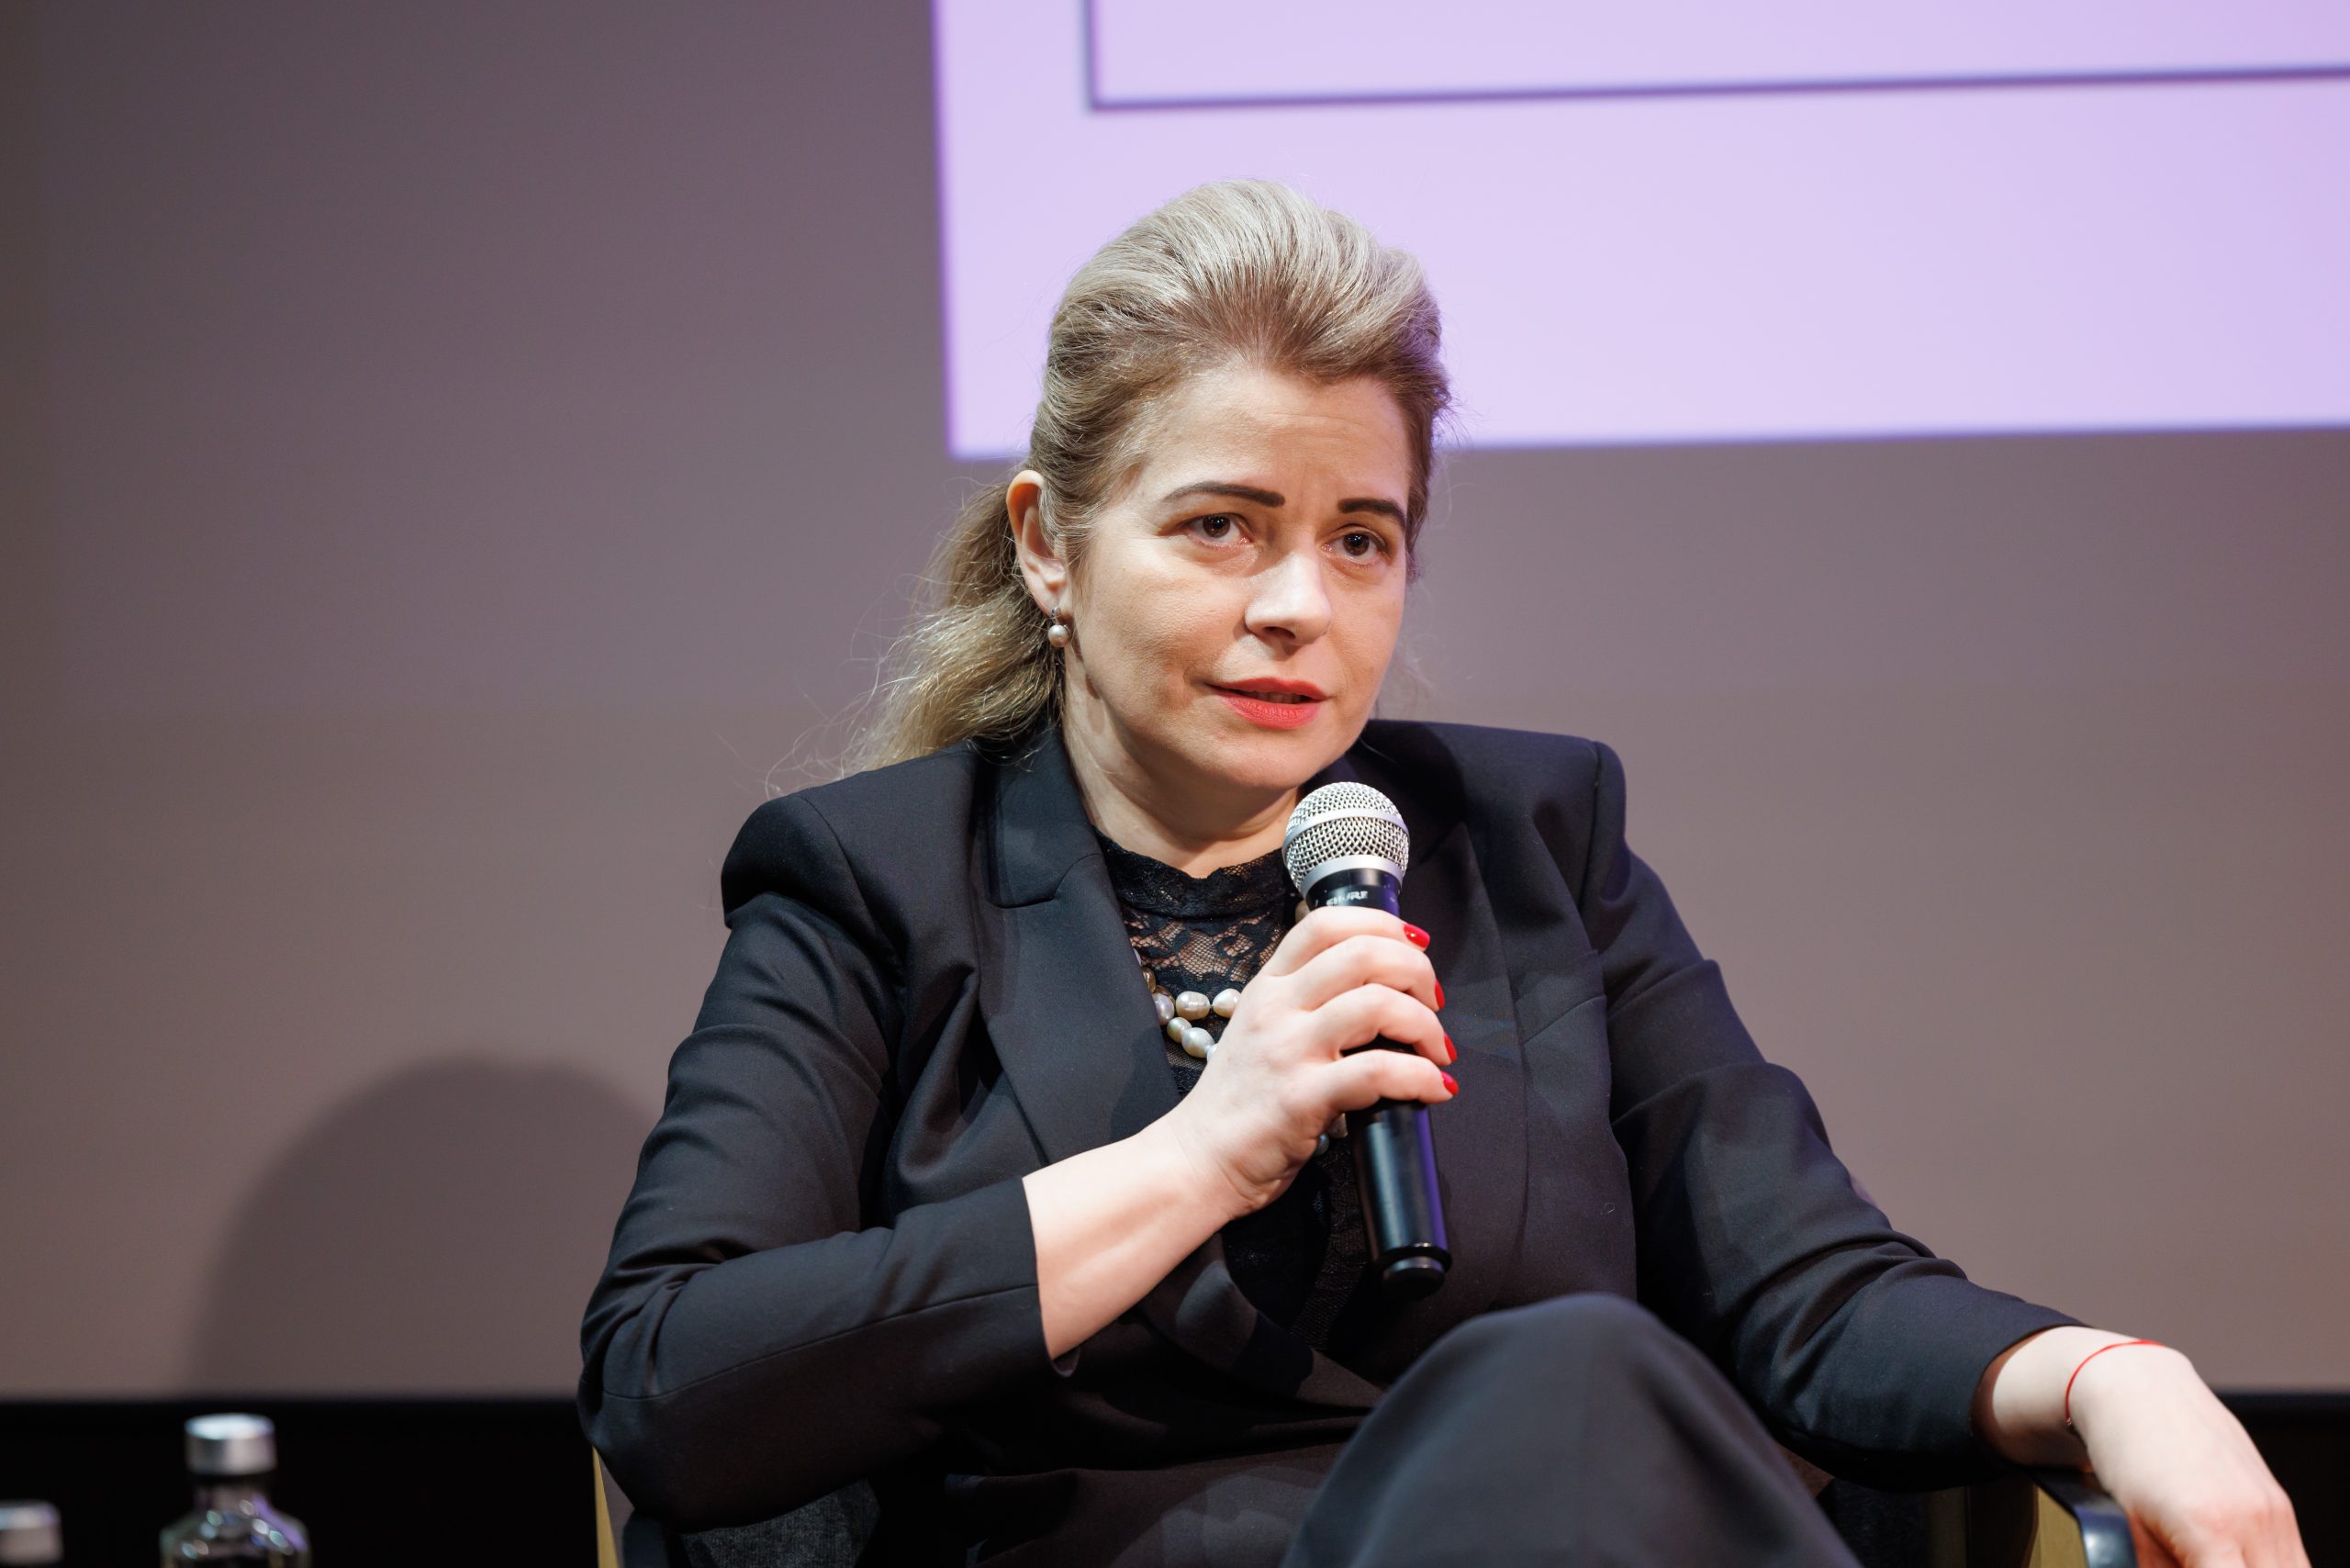
Rata creditelor neperformante în segmentul companiilor a ajuns la nivelul de 5,6%, marcând o creștere de 1,1 puncte procentuale față de martie 2025. Această evoluție a fost prezentată de Gabriela Folcuț, director executiv în cadrul Asociației Române a Băncilor (ARB), în cadrul evenimentului „IMM-urile, oxigen pentru România”. Datele indică o presiune sporită asupra sectorului antreprenorial, în special în zonele cu afaceri de dimensiuni mici.
Analiza pe segmente de business relevă faptul că întreprinderile mici și microîntreprinderile se confruntă cu dificultăți mai mari de rambursare decât corporațiile. În zona microîntreprinderilor, rata de neperformanță este de 7,2%, în timp ce pentru întreprinderile mici aceasta este de 7,1%. În schimb, corporațiile mențin un nivel de neperformanță sub pragul de 5%. Cele mai mari riscuri de neplată se înregistrează în sectoarele agricole, de construcții și industriale.
O situație critică este observată în cazul creditelor accesate de companii care beneficiază de garanții de stat, unde rata de neperformanță a urcat la 11,3%. Gabriela Folcuț a subliniat că, deși garanțiile sunt necesare pentru facilitarea accesului la finanțare, este esențial să se monitorizeze consecințele după acordarea acestor credite. Acest segment prezintă cel mai ridicat grad de risc din punct de vedere al neplății obligațiunilor financiare.
Problema subcapitalizării companiilor reprezintă un alt obstacol major, limitând capacitatea acestora de a accesa atât credite bancare, cât și fonduri europene. În prezent, se înregistrează aproximativ 26.000 de companii în insolvență, iar aceste entități generează 30% din totalul creditului neperformant. De asemenea, ponderea creditului comercial este de două ori mai mare decât cea a creditului bancar, ceea ce crește riscul de insolvență în perioadele de criză economică.
În ciuda acestor semnale de alarmă, sistemul bancar rămâne stabil și posedă capacitatea necesară pentru a susține economia. Reprezentantul ARB a menționat că instituțiile financiare dispun de indicatori de solvabilitate și lichiditate ridicați. Accentul trebuie pus pe menținerea stabilității financiare naționale și pe utilizarea eficientă a fondurilor europene operaționale, în contextul în care programul PNRR nu mai este disponibil pentru accesul direct.
Monitorizarea ratei creditelor neperformante este un indicator cheie pentru sănătatea economică a unei țări, reflectând capacitatea companiilor de a-și gestiona datoriile în funcție de contextul macroeconomic. Creșterea acestui indicator poate semnala o scădere a capacității de plată a agenților economici, influențând direct politicile de creditare ale băncilor și disponibilitatea fondurilor în piață.