

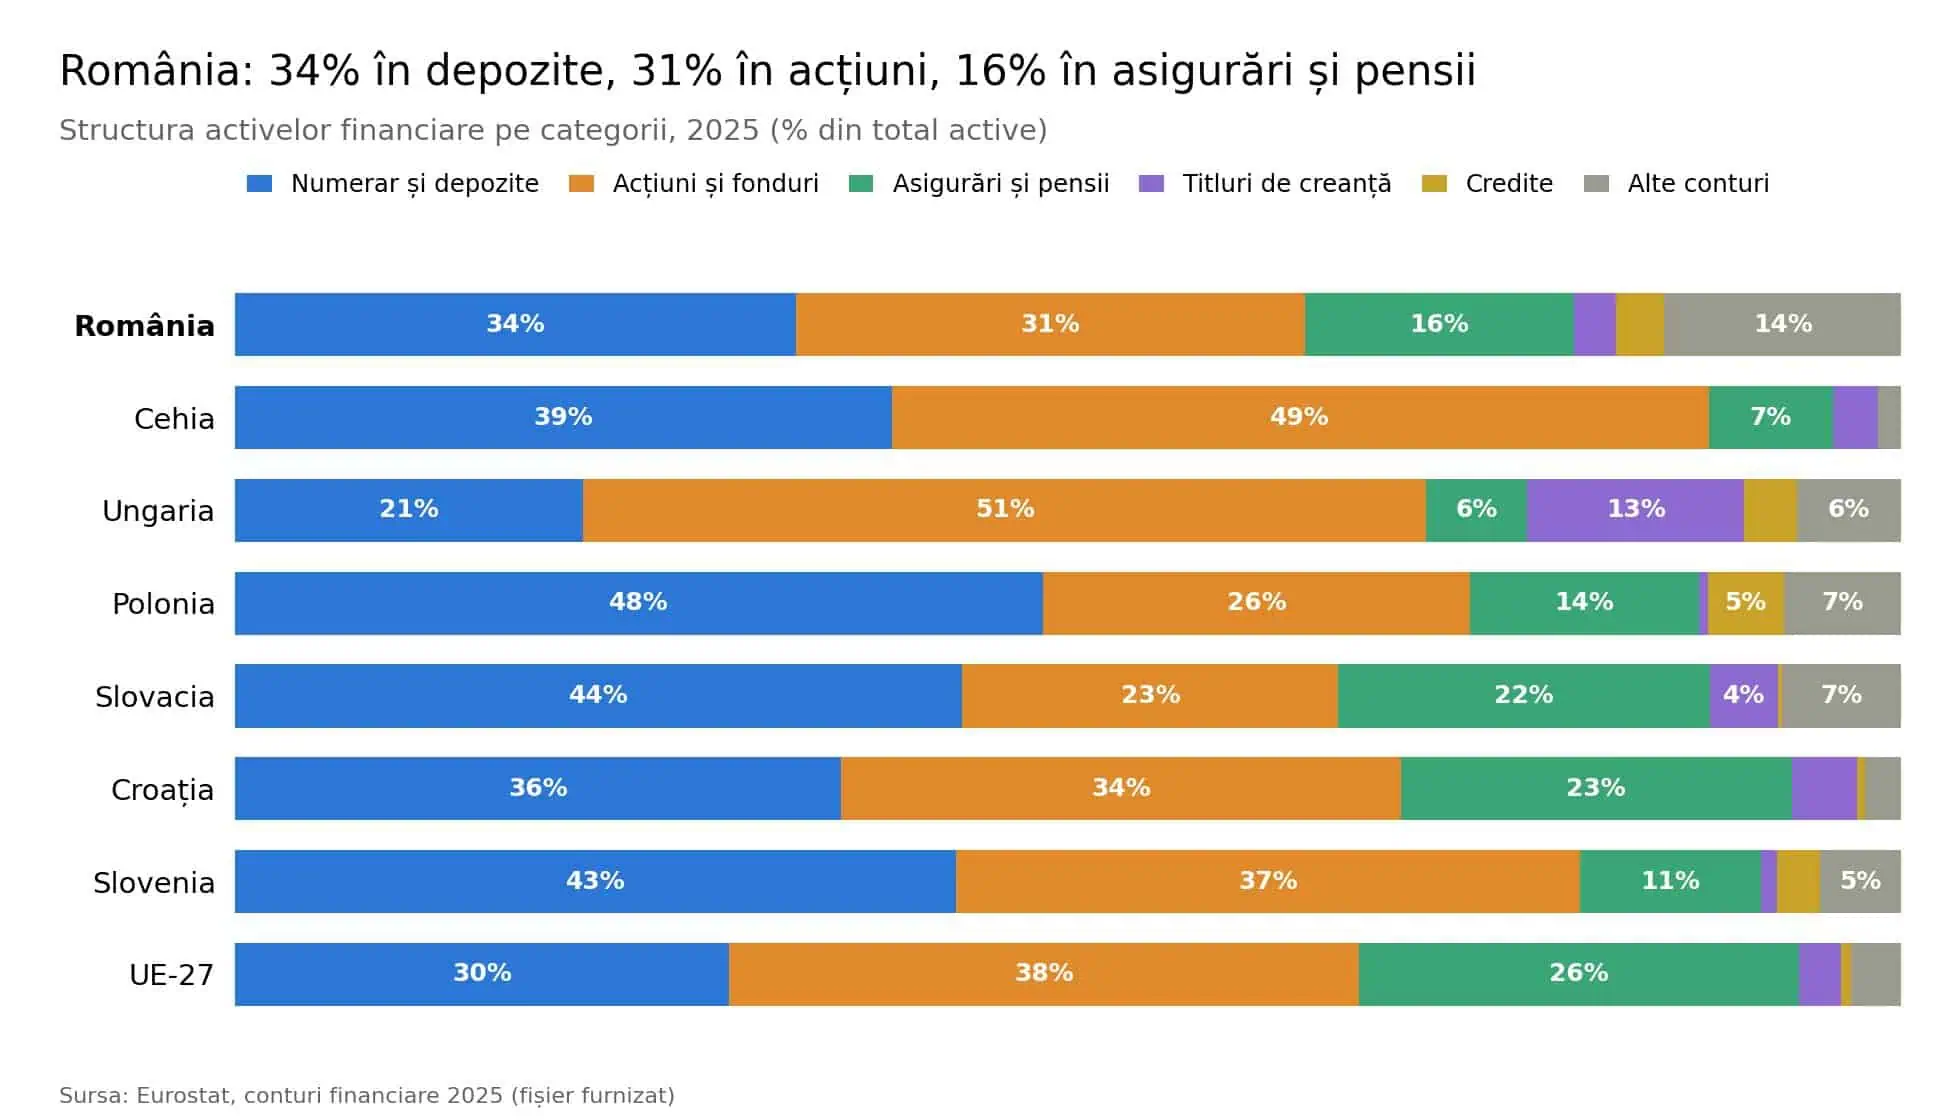
Structura portofoliilor financiare ale cetățenilor din Europa Centrală și de Est evidențiază diferențe marcante în modul în care populația își gestionează economiile. În România, profilul investițional este unul relativ diversificat, cuprinzând depozite bancare, acțiuni, fonduri, asigurări și pensii. Analiza datelor Eurostat arată că românii au o structură de active care se deosebește semnificativ de modelele observate în Polonia, Cehia sau Ungaria, reflectând priorități diferite în ceea ce privește riscul și lichiditatea.
În România, depozitele și numerarul reprezintă 33,6% din activele totale, o pondere a doua cea mai mică din regiune, după cea a Ungariei. Această valoare a scăzut de la 37% în anul 2016. În schimb, segmentul acțiunilor și al fondurilor de investiții a ajuns la 30,6%, înregistrând o creștere de la 22% în urmă cu un deceniu. Un aspect distinctiv este ponderea asigurărilor și a pensiilor, care stă la 16,1%, un nivel care a crescut de la 7,9% în 2016 și reprezintă cel mai înalt procent din regiune.
Comparația cu alte state europene relevă discrepanțe majore, în special în raport cu Cehia. Cetățenii cehilor au aproape jumătate din active în acțiuni și fonduri, reprezentând 49,1%, față de doar 30,6% în România. De asemenea, valoarea activelor pe locuitor este mult mai mare în Cehia, unde un cetățean deține 23.260 de euro în acțiuni și fonduri, în timp ce un român are în medie 4.594 de euro în această categorie. La capitolul depozite, cehilor le aparțin 18.682 de euro per locuitor, de 3,7 ori mai mult decât românilor.
În Ungaria, accentul se pune pe titlurile de stat, care reprezintă 13,0% din active, comparativ cu doar 2,6% în România. De asemenea, ponderea acțiunilor și fondurilor este de 50,6% pentru unguri, cu 20 de puncte procentuale peste nivelul românesc. În ceea ce privește titlurile de creanță, valoarea per locuitor în Ungaria este de 4.245 de euro, ceea ce înseamnă de aproape 11 ori mai mult decât în România, unde această sumă este de 387 de euro. Polonezii preferă depozitele, având aproape jumătate din active în numerar și conturi bancare.
Evoluția activelor din asigurări și pensii în România a fost una spectaculoasă în ultimul deceniu, valoarea totală crescând de la 9,6 la 46,0 miliarde de euro. Aceasta reprezintă o creștere de 4,8 ori. Totodată, activele deținute în acțiuni și fonduri au evoluat de la 26,6 la 87,4 miliarde de euro, o creștere de 3,3 ori. Deși România a înregistrat cea mai rapidă creștere din grup în perioada 2016-2025, activele financiare totale pe cap de locuitor rămân de 3,2 ori mai mici decât cele din Cehia.
Analiza acestor date financiare se concentrează exclusiv pe activele financiare, fără a include proprietățile imobiliare. Valorile sunt exprimate în euro, la prețurile curente, fără a fi ajustate pentru inflație. Această metodologie permite compararea directă a capacității de economisire și a preferințelor de investiții între diversele țări din Europa Centrală și de Est, oferind o imagine clară asupra modului în care populația își distribuie resursele financiare între siguranța depozitelor și potențialul de profit al piețelor de capital.