

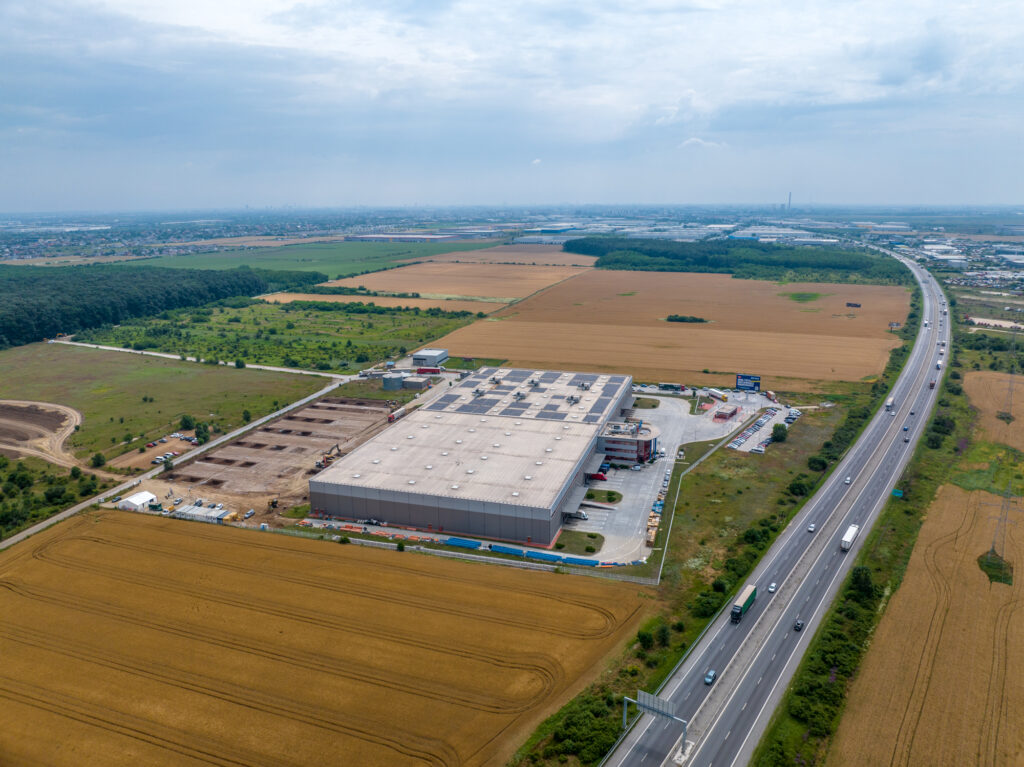
Piața spațiilor industriale și logistice din România a înregistrat o expansiune semnificativă în raport cu anul precedent, stocul modern de suprafețe ajungând la 8,17 milioane de metri pătrați la finalul trimestrului al treilea din 2026. Conform raportului Romania Industrial Marketbeat Q3 2026, realizat de Cushman & Wakefield Echinox, livrările totale au înregistrat aproximativ 340.000 de metri pătrați în primele nouă luni ale anului. Această evoluție reprezintă o creștere de peste 60% față de perioada similară din 2025.
Activitatea de dezvoltare a cunoscut o accelerare în perioada iulie-septembrie, trimestrul al treilea fiind cel mai prolific din acest an. În acest interval, dezvoltatorii au finalizat 133.000 de metri pătrați, o cifră care indică o creștere de 54% față de trimestrul al doilea și o majorare de 15% față de primul trimestru. Printre cele mai importante livrări din acest sezon se numără finalizarea suprafeței de 111.600 de metri pătrați în CTPark Bucharest West, ocupată de retailerul polonez LPP, care gestionează brandurile Sinsay, Reserved, Mohito, House și Cropp.
Bucureștiul își menține poziția de lider absolut în sectorul industrial și logistic național, deținând un stoc de peste 4 milioane de metri pătrați, ceea ce reprezintă aproximativ jumătate din totalul suprafețelor moderne. Din punct de vedere regional, Timișoara ocupă locul al doilea cu un stoc de aproximativ 808.000 mp, fiind urmată de Ploiești, cu 575.000 mp, Brașov, cu 511.000 mp și Cluj-Napoca, cu 447.000 mp. În București se concentrează aproximativ 80% din spațiile aflate în construcție, reprezentând 447.000 mp.
În ceea ce privește cererea, activitatea de închiriere a cunoscut o temperare în trimestrul al treilea, înregistrând 156.000 de metri pătrați, față de 329.000 mp în trimestrul al doilea. Totuși, cererea totală cumulată în primele nouă luni a ajuns la aproximativ 725.000 de metri pătrați, fiind cu doar 3% sub nivelul înregistrat în 2025. Bucureștiul și Timișoara au consolidat statutul de hub-uri principale, concentrând împreună circa 75% din întreaga cerere de spații logistice și industriale din țară.
Chiriile pentru spațiile industriale din București au rămas stabile la nivelul de 4,80 euro pe metru pătrat pe lună în trimestrul al treilea. Pe piețele regionale, prețurile au înregistrat creșteri, situându-se într-un interval de 4,50-4,65 euro pe metru pătrat pe lună. Proprietarii mențin aceste niveluri de preț din cauza costurilor ridicate de finanțare și de construcție, iar prognozele indică o stabilitate a chiriilor în următoarele trimestre. Rata de neocupare la nivel național a scăzut la 5,5%, în timp ce în București aceasta a ajuns la 4,4%.
Evoluția acestui sector economic are loc într-un context de transformări și incertitudini, unde deciziile de investiții sunt influențate de criza energetică și de creșterea costurilor. Deși piața a fost afectată de aceste factori, fundamentele solide ale sectorului au permis o dezvoltare sustenabilă. În perioada actuală, segmentul industrial și logistic din România rămâne un motor important de creștere, cu perspective de cerere sănătoasă și pentru anul 2027.