

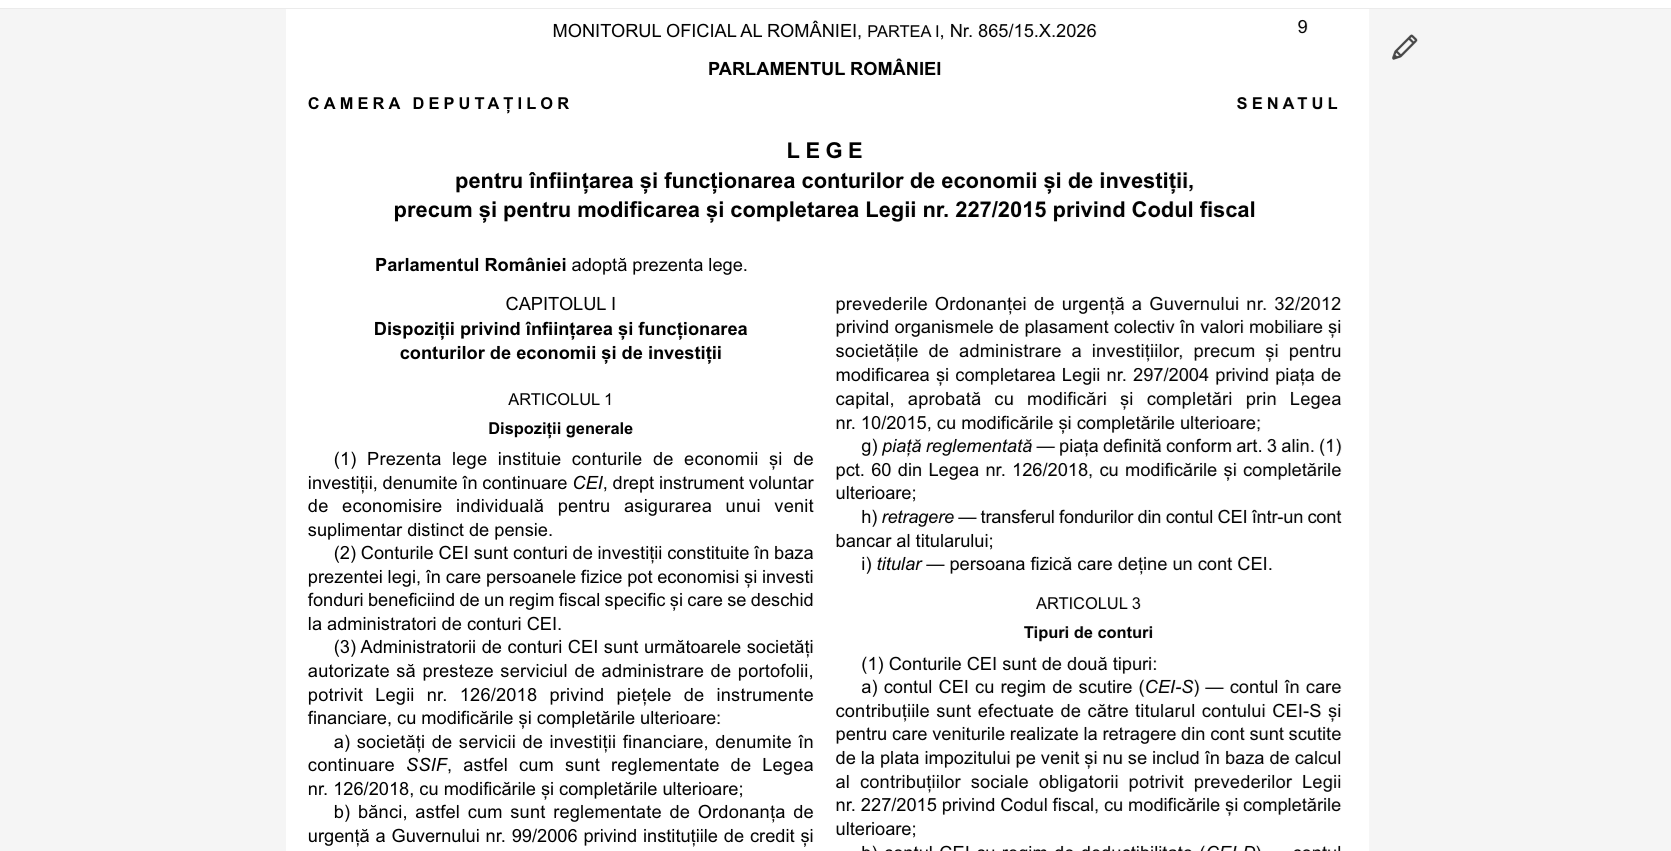
Noile facilități fiscale pentru economisire și investiții, numite conturi de economii și investiții (CEI), au fost introduse prin Legea 202/2026. Această legislație permite angajaților, persoanelor fizice independente și firmelor să utilizeze instrumente noi pentru acumularea de capital. Diferențierea tratamentului fiscal se face în funcție de tipul de cont ales, însă accesul la fonduri este strict condiționat de pensionare sau de atingerea vârstei de 65 de ani, conform reglementărilor stabilite de noua lege.
Există două variante de conturi, CEI-S și CEI-D, care au regimuri fiscale distincte și nu pot fi modificate după deschidere. Contul de tip CEI-S funcționează cu regim de scutire, unde contribuțiile sunt efectuate de titular, iar sumele retrase nu sunt supuse impozitului pe venit sau contribuțiilor sociale. În schimb, contul CEI-D oferă avantajul deductibilității la momentul alimentării, însă la retragere se aplică un impozit final de 10% asupra sumei totale, inclusiv asupra contribuțiilor acumulate.
Pentru angajatori, finanțarea conturilor CEI-D pentru angajați este posibilă dacă acest beneficiu este prevăzut în contractul de muncă sau în regulamentul intern. Totuși, aceste contribuții intră în pachetul de beneficii extrasalariale și sunt limitate la un plafon lunar de maximum 33% din salariul de bază, împreună cu alte beneficii similare. Mitel Spătaru, Tax Partner la Crowe România, precizează că orice sumă care depășește aceste limite legale va fi supusă tratamentului fiscal aplicat veniturilor asimilate salariilor.
Angajații care contribuie din fonduri proprii la contul CEI-D pot deduce aceste sume la calculul impozitului pe veniturile din salarii. Această deducere se acordă pentru luna în care s-a efectuat plata, pe baza documentelor justificative emise de administratorul contului. Pentru persoanele care desfășoară activități independente și calculează venitul net anual în sistem real, contribuțiile la CEI-D pot fi utilizate ca cheltuieli deductibile, cu condiția respectării evidenței contabile și a documentelor de plată.
Implementarea acestor conturi depinde de reglementările emise de ASF, care trebuie să apară în termen de 90 de zile de la publicarea legii. Administratorii, precum băncile sau societățile de servicii de investiții financiare, au tot 90 de zile pentru a se conforma normelor înainte de a oferi serviciul. Din acest motiv, deși legea este în vigoare, disponibilitatea comercială a conturilor pe piață nu este garantată imediat, deoarece procesul de conformare a instituțiilor financiare necesită timp suplimentar.
Aceste noi instrumente de economisire vin ca un supliment la sistemele de pensii deja existente în România, precum Pilonul II și Pilonul III. Spre deosebire de contribuțiile la fondurile de pensii facultative sau la serviciile medicale sub formă de abonament, facilitățile CEI nu impun un plafon individual de contribuție. Totuși, utilizatorii trebuie să fie conștienți că portofoliile de investiții rămân expuse la riscurile specifice pieței de capital, neexistând o garanție a unui randament sigur.