

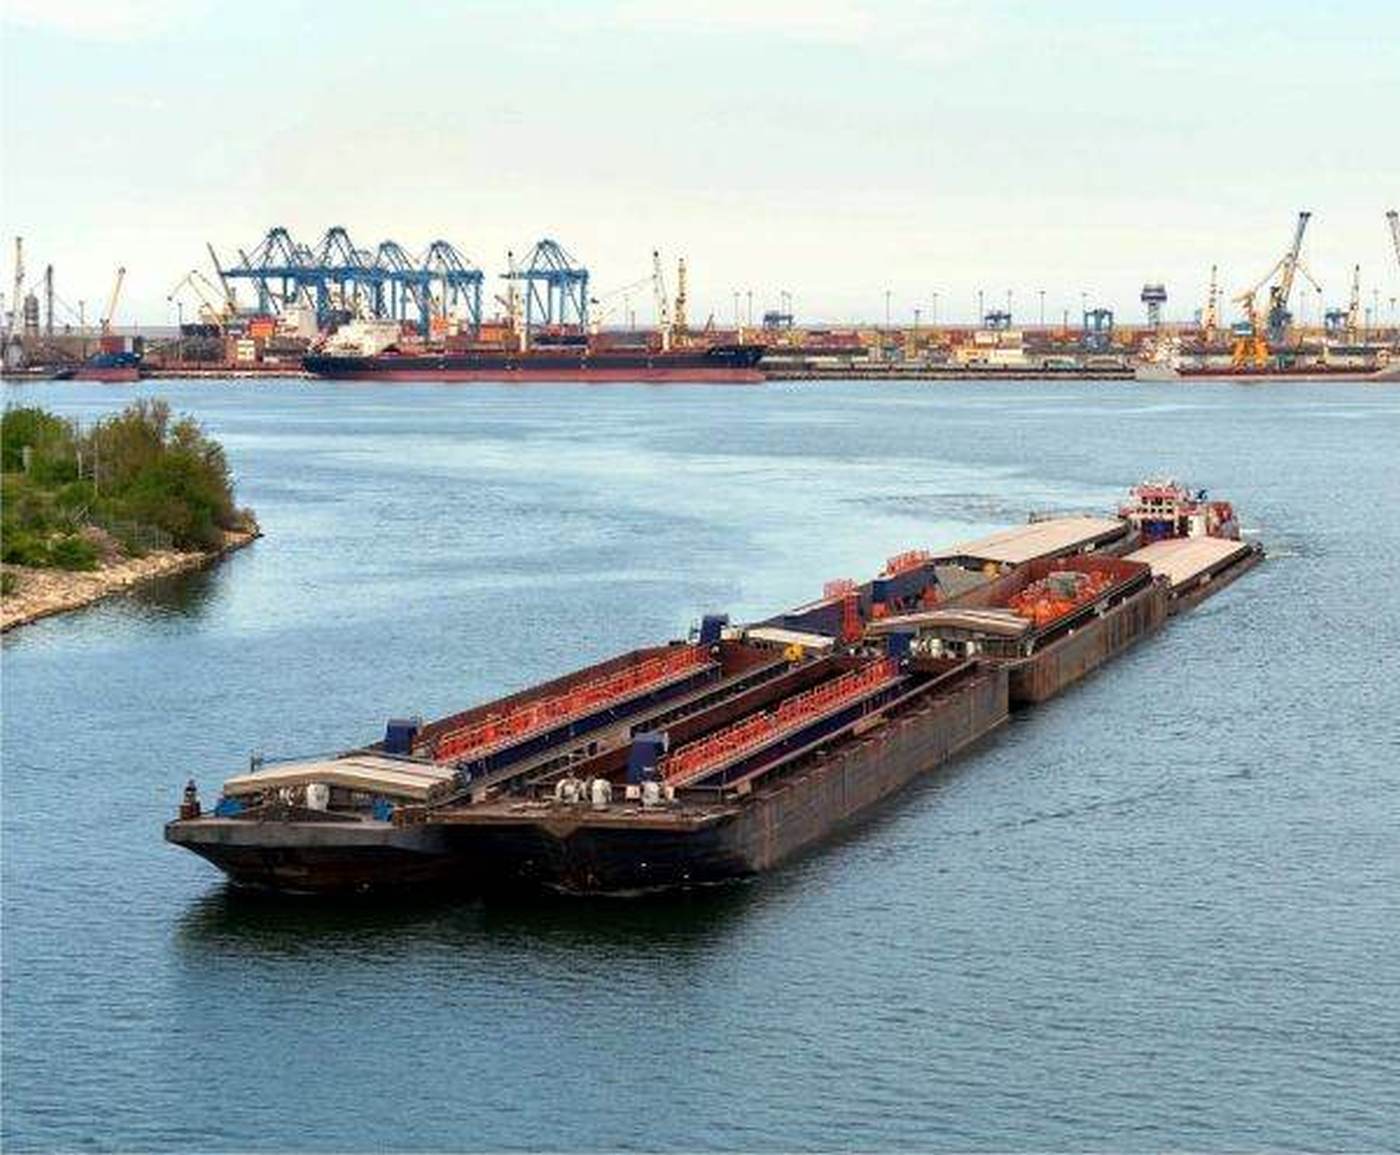
Grupul de companii Transport Trade Services, implicat în transportul mărfurilor pe Dunăre și operare portuară, se află într-o poziție favorabilă pentru creșterea profitabilității. Analistii de la Erste Group au emis un raport prin care subliniază că firma a profitat de scăderea cererii din 2025, cauzată de reconfigurarea rutelor regionale, pentru a reduce baza de costuri. Această perioadă a permis finalizarea celor mai importante investiții portuare din ultimii ani, pregătind terenul pentru o redresare economică solidă.
Caius Râpanu și Liviu-Mihai Bogdan, analistii care au semnat raportul, recomandă menținerea acțiunilor TTS, stabilind un preț-țintă de 6,86 lei pentru următoarele douăsprezece luni. Această valoare este ușor peste cotația actuală de pe piață, care se situează la 6,66 lei. Conform experților, activele existente ale grupului vor reprezenta motorul principal al creșterii, având în vedere că terminalul de cereale Canopus operează acum cu o capacitate de depozitare extinsă.
În același timp, terminalul Decirom, dedicat mărfurilor vrac uscate, beneficiază de o bază de costuri mai redusă în această etapă. Activitatea de expediție permite companiei să direcționeze mărfurile prin propriile active sau prin capacități externe, adaptându-se la fluxurile comerciale. Analistii au observat că prima jumătate a anului 2026 a indicat deja o conversie mai bună a veniturilor în profit, chiar și în condițiile unor venituri care au rămas stabile.
Perspectiva financiară pe termen lung arată o normalizare a cheltuielilor de capital (capex) în perioada 2027-2029, după ciclul recent de investiții ridicate. Această evoluție ar trebui să susțină o generare mai solidă de numerar începând cu anul 2027. Mai mult, în cursul anului 2028, poziția de datorie netă a companiei ar putea fi înlocuită de o poziție de numerar net, consolidând astfel sănătatea financiară a grupului.
Pentru a ajunge la prețul-țintă, echipa Erste a utilizat o metodă de evaluare ponderată bazată pe cinci tehnici diferite. Cele mai relevante au fost metodele EV/EBITDA și DCF, fiecare având o pondere de 30%, urmate de indicatorul P/E, care a contribuit cu 20%. Restul evaluării a fost completată de modelul de randament al dividendului și modelul DDM, fiecare contribuind cu o pondere de 10% în calculul final.
Transport Trade Services este un actor important în logistica fluvială, având o evaluare bursieră care se ridică la aproape 1,2 miliarde de lei. În vara anului trecut, fondatorul și președintele Consiliului de Administrație al TTS, Mihăilescu Alexandru Mircea, deținea un pachet de 25,3% din capitalul social al companiei-mamă. Compania își gestionează activitatea într-un mediu marcat de factori imprevizibili, precum nivelul apelor sau perturbările macroeconomice.