

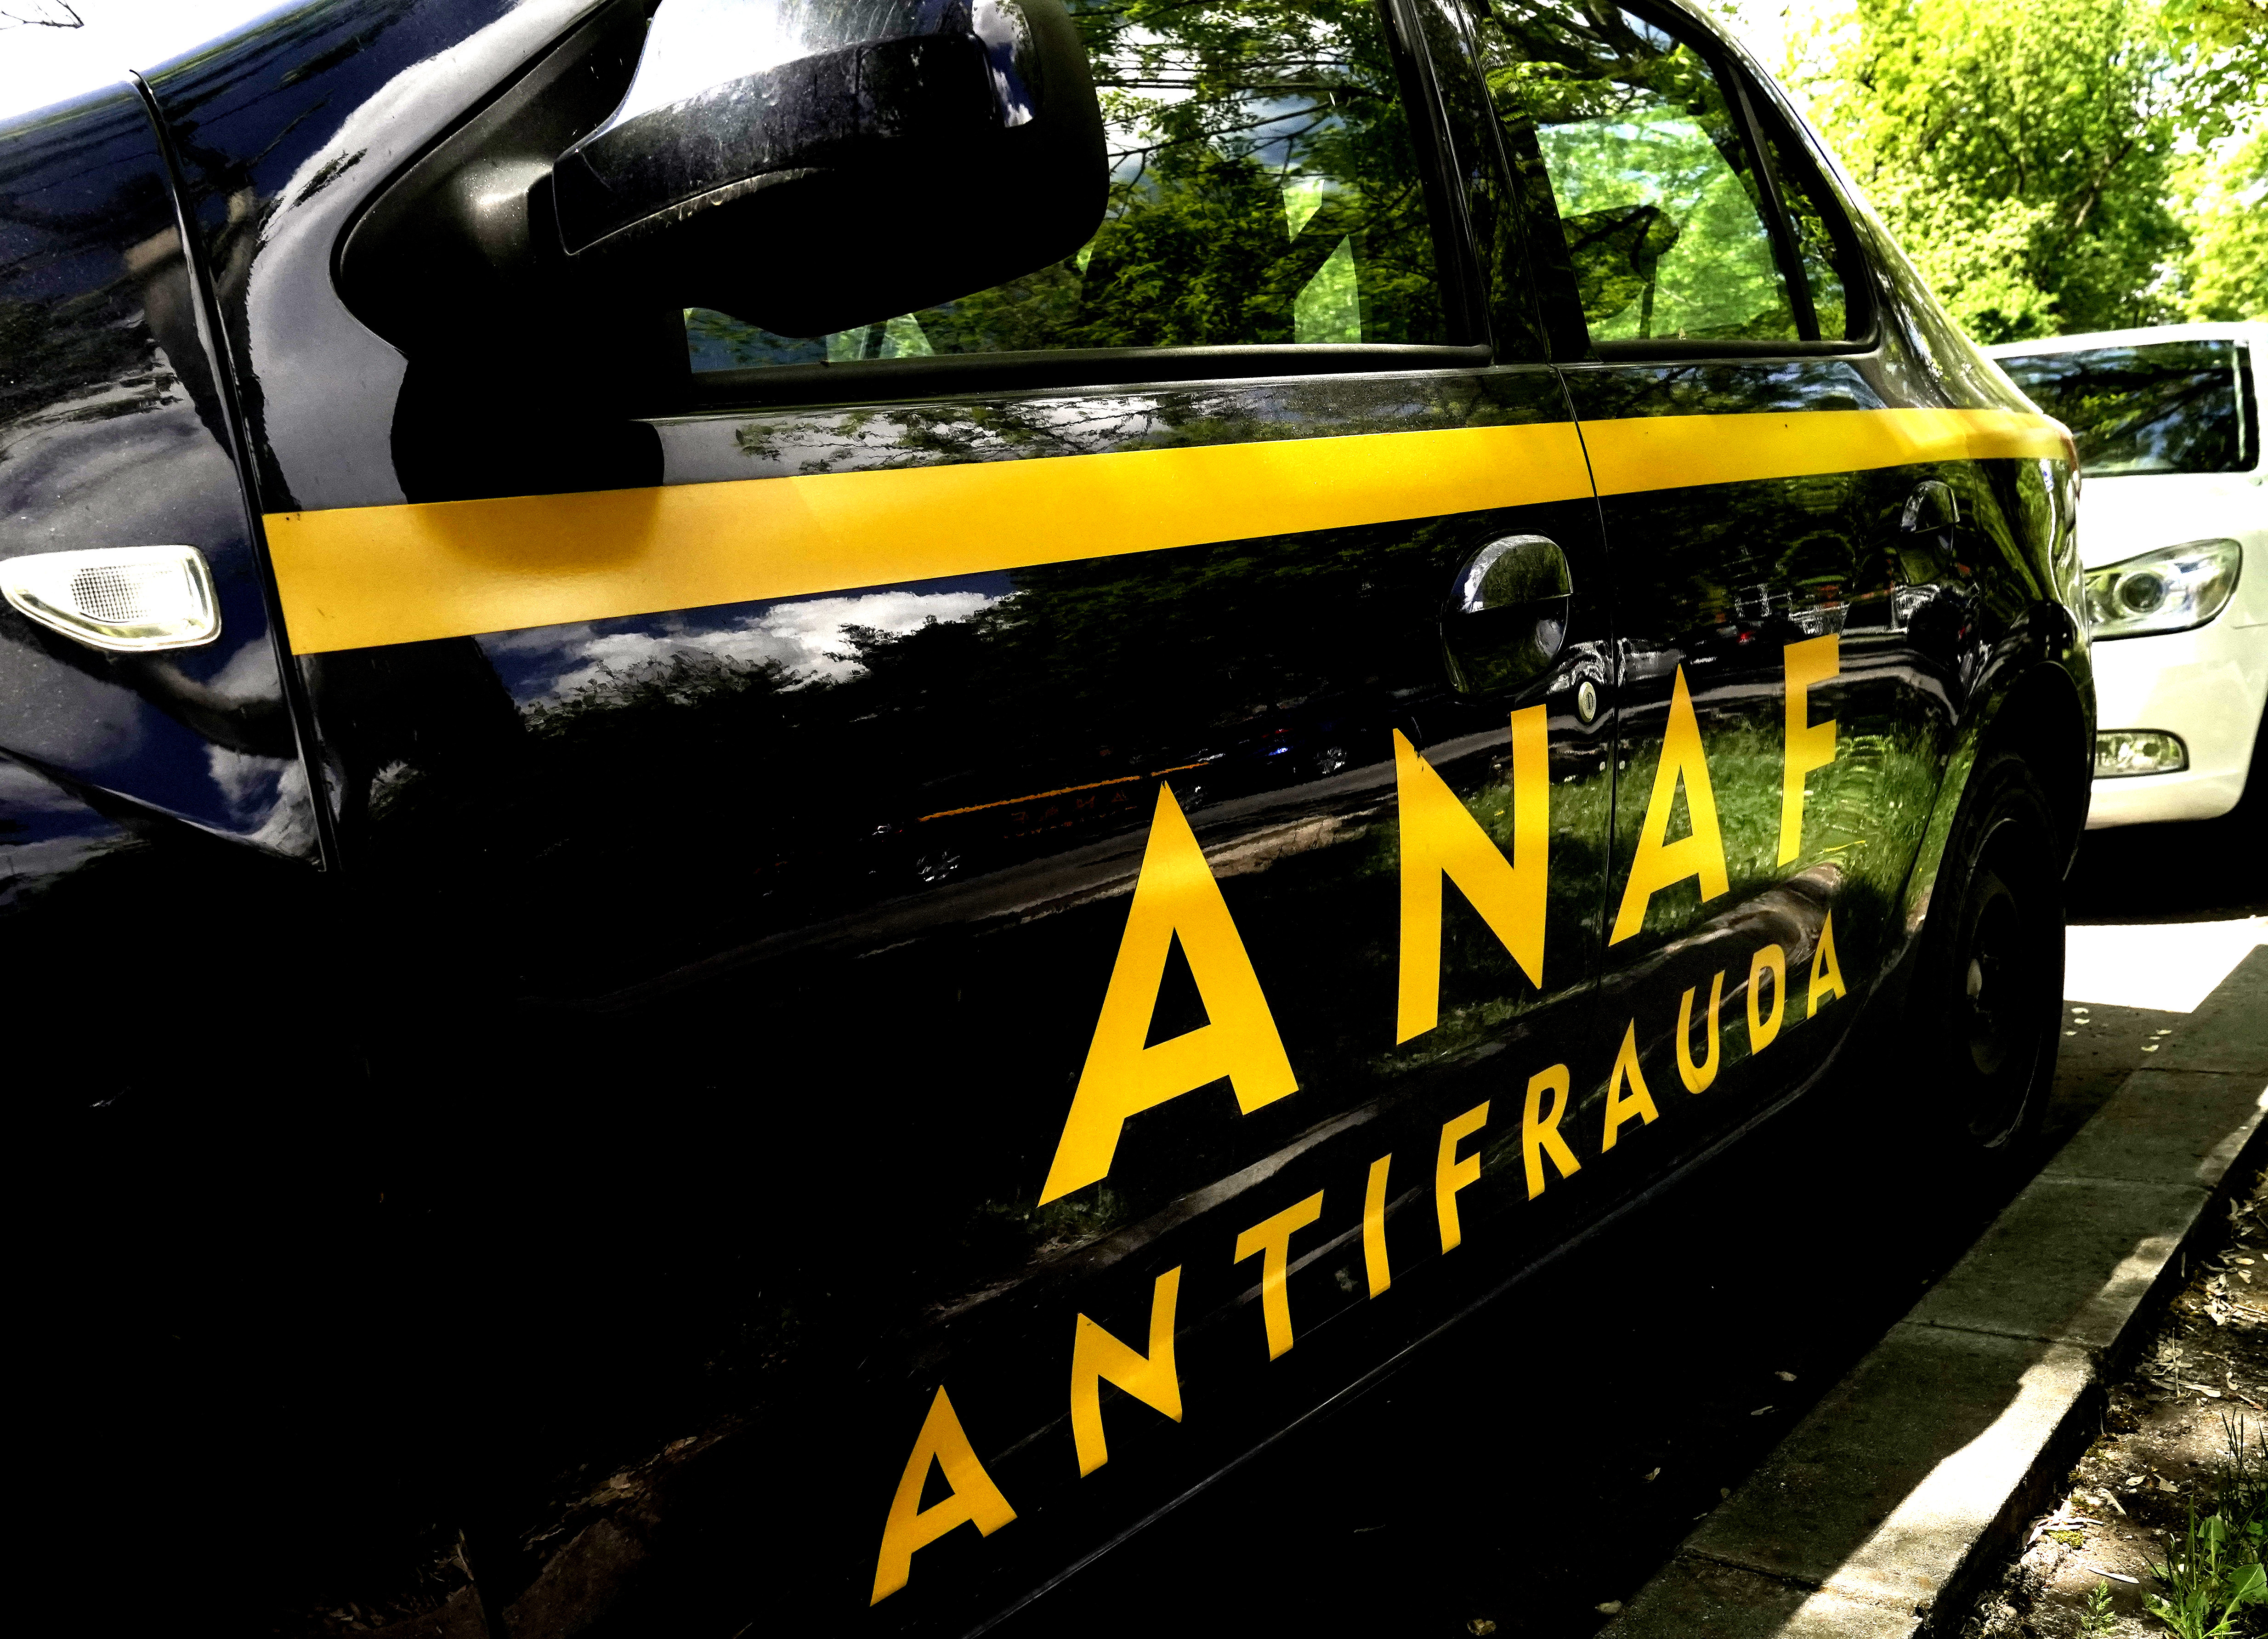
Agenția Națională de Administrare Fiscală (ANAF) a anunțat lansarea unor verificări punctuale vizând companiile care au achiziționat bunuri de lux sau au realizat amenajări de agrement. Autoritatea va analiza cazurile în care costurile acestor achiziții au fost suportate de societăți, însă acestea nu prezintă o legătură justificată cu activitatea economică desfășurată de entitatea respectivă.
Inspectorii vor analiza riguros modul în care sunt utilizate bunurile de lux înregistrate în patrimoniul firmelor. Obiectivul este de a determina dacă aceste bunuri sunt folosite efectiv pentru obținerea de venituri impozabile sau dacă sunt utilizate în scop personal de către asociați, administratori sau persoane apropiate acestora. O atenție deosebită va fi acordată construcțiilor și amenajărilor de agrement efectuate de firme la reședințele persoanelor din conducerea societății.
În cadrul acestor acțiuni de control, autoritatea va verifica dacă achizițiile sunt justificate de obiectul de activitate al companiei. Se vor analiza corectitudinea deducerii TVA-ului și a cheltuielilor la calculul impozitului pe profit. Verificările vor include și cheltuielile privind amortizarea, întreținerea, combustibilul și reparațiile, precum și tratamentul fiscal aplicat avantajelor acordate asociaților, administratorilor sau angajaților prin utilizarea personală a bunurilor de companie.
ANAF a precizat că nu toate achizițiile de acest tip sunt considerate automat un risc fiscal. Companiile care activează în domenii precum turismul, investițiile, agrementul, închirierea, serviciile hoteliere sau cele sportive pot deduce, conform legislației, cheltuielile aferente bunurilor utilizate în activitatea lor economică. Diferența constă în demonstrarea utilității acestor bunuri pentru desfășurarea afacerii.
Firmele care observă că au dedus nejustificat TVA sau alte cheltuieli legate de astfel de bunuri au posibilitatea de a depune declarații rectificative înainte ca inspectorii să înceapă verificările. Declararea voluntară a acestor situații neconforme permite corectarea erorilor cu costuri mai reduse față de situația în care obligațiile fiscale sunt stabilite direct în urma unui control fiscal efectuat de autorități.
Aceste verificări se bazează pe analize de risc realizate prin corelarea datelor din declarațiile fiscale cu informațiile din fișierele standard de control fiscal D406 - SAF-T. De asemenea, inspectorii vor utiliza datele din facturile transmise prin sistemul RO e-Factura pentru a identifica eventualele nereguli în utilizarea activelor de lux sau a amenajărilor de agrement de către companii.