

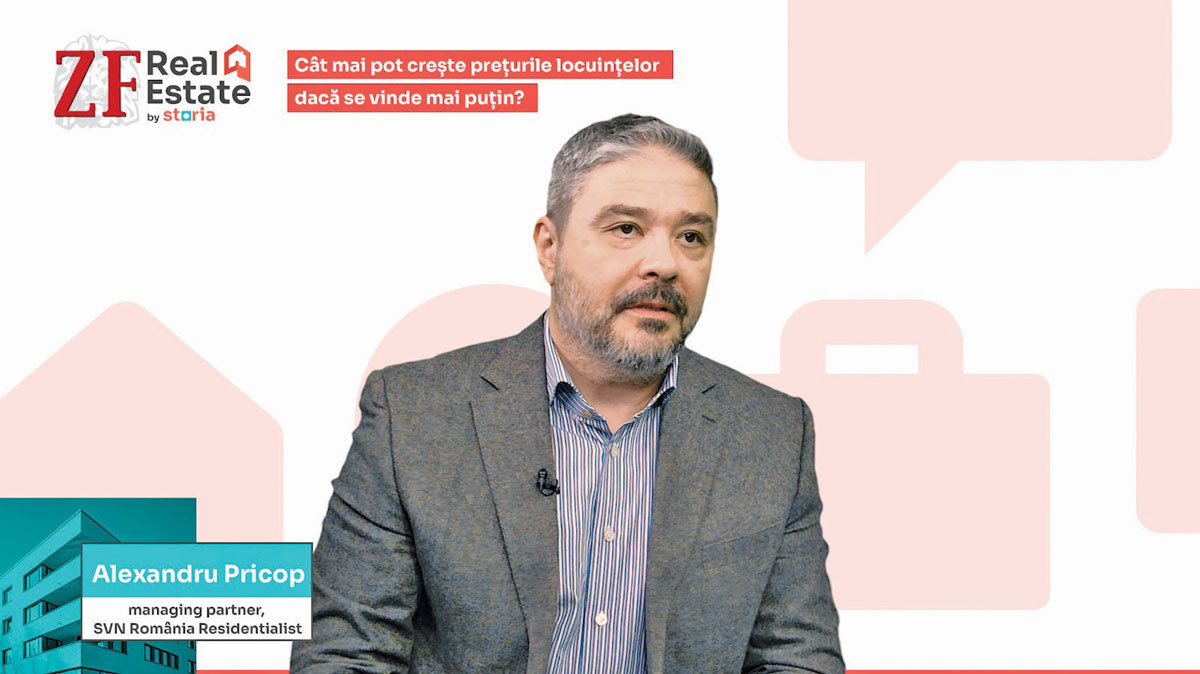
Tranzacțiile cu unități rezidențiale au înregistrat o scădere marcată în trimestrul al III-lea din 2026, conform datelor ANCPI analizate de SVN. În regiunea București–Ilfov, volumul vânzărilor a scăzut cu aproximativ 35%, în timp ce la nivel național regresia a fost de 32% față de aceeași perioadă a anului 2025. Această evoluție reflectă o perioadă de incertitudine pe piața imobiliară, influențată de factori externi și de dificultăți tehnice în procesul de încheiere a contractelor.
Scăderea activității a fost parțial influențată de indisponibilitatea sistemelor ANCPI în luna iulie, fapt ce a perturbat finalizarea tranzacțiilor. Deși în luna august s-au recuperat unele operațiuni amânate, iar septembrie a prezentat semne de îmbunătățire, aceste reveniri nu au fost suficiente pentru a compensa scăderea acumulată în trimestru. Alexandru Pricop, managing partner, SVN România Residentialist, menționează că situația actuală depinde de perioada de referință, fiind mai puțin favorabilă comparativ cu anul 2024.
În ciuda scăderii volumului de tranzacționări, Alexandru Pricop nu anticipează o corecție generalizată a prețurilor locuințelor. Această stabilitate este susținută de costurile ridicate ale terenurilor, ale construcției și ale forței de muncă, care limitează capacitatea dezvoltatorilor de a reduce prețurile. Proiectele bine amplasate, în special cele finalizate sau în curs de finalizare din zonele centrale și semicentrale ale Bucureștiului, continuă să atragă cumpărători, chiar dacă ritmul de vânzare este mai lent.
Accesibilitatea locuințelor s-a deteriorat considerabil, reflectând dificultatea de a achiziționa proprietăți în raport cu veniturile salariale. În iulie 2026, pentru un apartament cu două camere de 50 de metri pătrați utili în București, erau necesari 8,8 ani de salarii, comparativ cu șapte ani în ianuarie 2025. Alexandru Pricop indică un preț mediu de aproximativ 2.300 de euro pe metru pătrat pentru București, subliniind că decizia de cumpărare depinde direct de bugetul și capacitatea financiară a fiecărui client.
Există o schimbare de preferințe în rândul cumpărătorilor, care se orientează tot mai mult către proprietățile finalizate sau către piața secundară. Această tendință este alimentată de dorința de a evita perioadele de așteptare necesare finalizării șantierelor. În acest context, unii dezvoltatori oferă beneficii suplimentare, precum bucătării mobilate și utilate sau discounturi pentru încheierea rapidă a achiziției, pentru a stimula vânzările în perioadele de scădere a cererii.
Analiza pieței imobiliare se încadrează într-un context de monitorizare a indicatorilor economici majori care influențează puterea de cumpărare a cetățenilor. Evoluția prețurilor și a volumului de tranzacționări este strâns legată de stabilitatea fiscală și politică, precum și de disponibilitatea creditelor. În prezent, investitorii analizează mult mai riguros reputația dezvoltatorilor și structura de finanțare a proiectelor, preferând companiile care dețin capital propriu sau finanțări bancare solide pentru a asigura continuitatea lucrărilor.