

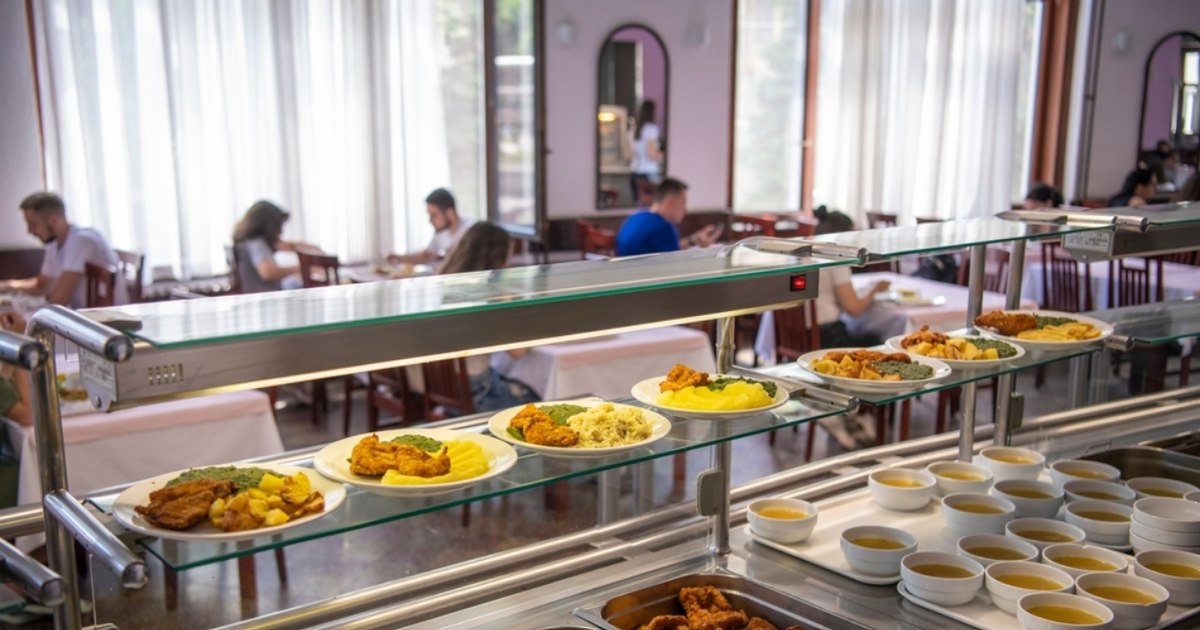
Angajatorii au la dispoziție două modalități principale pentru a suporta costul mesei angajaților: acordarea tichetelor de masă sau furnizarea directă a hranei la locul de muncă. Deși ambele opțiuni vizează același beneficiu, Codul fiscal le tratează prin mecanisme de impozitare diferite, ceea ce influențează direct suma finală primită de salariat și modul în care compania gestionează pachetul de beneficii. Diferențele devin vizibile atât în fluturașul de salariu, cât și în calculul taxelor datorate statului.
În cazul tichetelor de masă, beneficiul este impozitat cu 10% și intră în baza contribuției de asigurări sociale pentru sănătate (CASS). De asemenea, pentru aceste tichete nu se datorează contribuție la pensie. Dacă un angajat utilizează valoarea maximă de 45 de lei pe zi și lucrează 21 de zile într-o lună, acesta primește tichete în valoare de 945 de lei. Din această sumă, după aplicarea CASS de 10% și a impozitului pe venit, valoarea netă disponibilă scade la aproximativ 765 de lei, deoarece taxele ajung la circa 180 de lei.
Pe de altă parte, masa oferită direct de angajator este neimpozabilă și nu intră în baza contribuțiilor sociale, dacă sunt respectate condițiile legale. Astfel, o masă evaluată la 45 de lei rămâne integral în beneficiul angajatului, fără rețineri pentru CASS sau impozit pe venit. Totuși, pentru companie, această valoare intră în plafonul lunar de 33% din salariul de bază, alături de alte beneficii neimpozabile precum abonamentele medicale, cele sportive sau serviciile turistice. Dacă totalul acestor facilități depășește limita de 33%, surplusul este taxat ca venit salarial.
Pentru o companie care oferă un pachet larg de beneficii, tichetele de masă pot fi mai convenabile deoarece nu consumă din plafonul de 33%. La un salariu de 6.000 de lei, plafonul de 33% este de 1.980 de lei. Dacă masa este oferită direct și valorează 945 de lei pe lună, aceasta ocupă aproape jumătate din acest plafon, lăsând doar 1.035 de lei pentru alte facilități. În schimb, tichetele de masă nu reduc acest plafon, permițând companiei să ofere mai multe beneficii neimpozabile angajatului.
Din punct de vedere administrativ, hrana asigurată direct impune angajatorului responsabilități suplimentare de evidență. Compania trebuie să demonstreze cine a primit masa, în ce zile și care a fost valoarea acesteia, respectând zilele de prezență efectivă. Zilele de concediu, de odihnă sau de medical nu pot fi tratate automat ca zile cu masă acordată. De asemenea, hrana trebuie să fie preparată în unități proprii sau achiziționată de la unități specializate, nu prin decontarea bonurilor de plată aduse ulterior de angajat.
Regimul fiscal al beneficiilor de hrană este un element constant în legislația muncii, influențând modul în care companiile își structurează costurile salariale. În România, modificările în Codul fiscal sau în legislația muncii pot schimba radical echilibrul dintre aceste două forme de compensare. Înțelegerea acestor diferențe între tichete și masa caldă este esențială pentru optimizarea costurilor de personal și pentru maximizarea venitului net al lucrătorilor.