

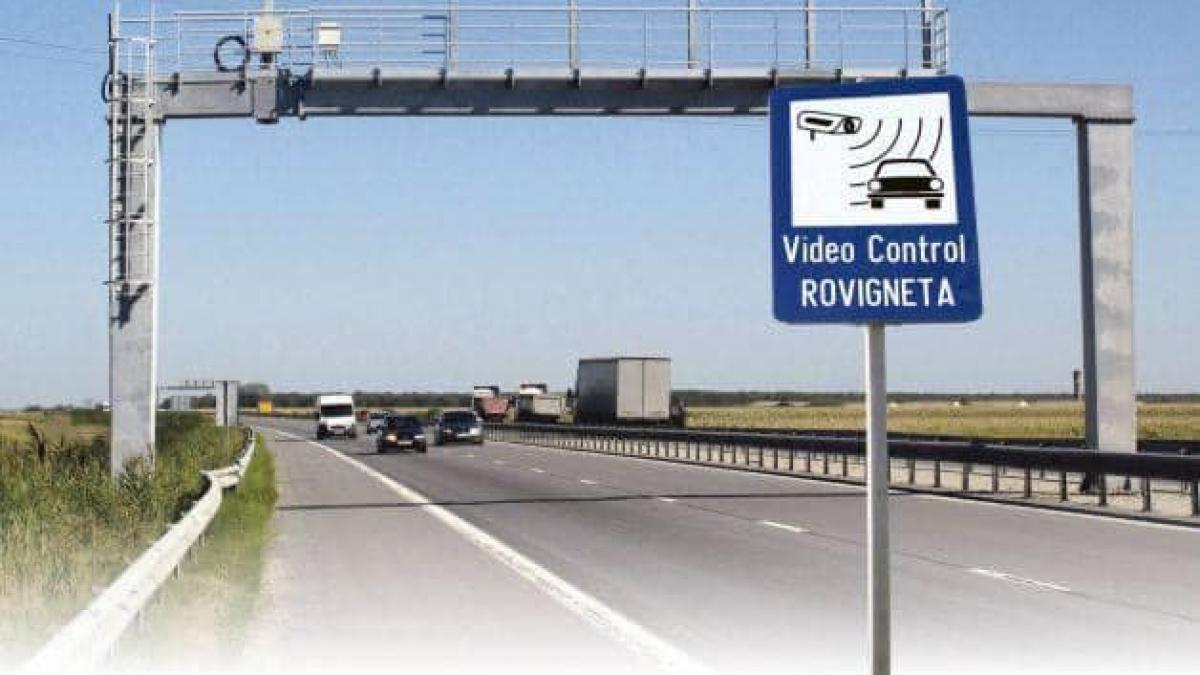
Conducătorii auto din România beneficiază de o facilitate care permite achitarea rovinietei chiar și după ce au început deja călătoria pe drumurile publice. Această prevedere oferă o flexibilitate sporită pentru cei care uită să cumpere taxa înainte de plecare, însă respectarea unui termen limită strict este esențială pentru evitarea sancțiunilor legale aplicate de autorități.
Conform prevederilor din Legea nr. 226/2023, termenul maxim pentru achitarea taxei de utilizare a drumurilor publice este ora 24:00 a zilei următoare față de ziua în care s-a efectuat deplasarea. De exemplu, dacă un șofer circulă pe un drum taxat în ziua de marți, acesta are posibilitatea de a finaliza plata până miercuri la miezul nopții. Înainte de implementarea acestei facilități, achiziția rovinietei era obligatorie strict înainte de începerea oricărei deplasări pe rețeaua rutieră.
Este important ca șoferii să nu confunde această posibilitate de plată ulterioară cu o scutire de la plata taxei de drum. În momentul achiziției, utilizatorii trebuie să selecteze cu atenție perioada de valabilitate și să verifice dacă datele corespund categoriei vehiculului condus. O rovinietă cumpărată pentru o perioadă care nu acoperă exact ziua de utilizare nu garantează respectarea obligațiilor legale, iar păstrarea confirmării plății este recomandată pentru orice control.
Verificarea valabilității taxei este realizată de diverse autorități prin intermediul terminalelor de interogare, inclusiv de inspectorii ISCTR și polițiștii rutieri. De asemenea, angajații CNAIR din punctele de control de la frontieră și polițiștii de frontieră au atribuția de a controla aceste documente. Pentru vehiculele cu numere de înmatriculare străine, autoritățile pot constata contravenția și aplica sancțiuni direct în momentul controlului, după identificarea șoferului, deoarece aceste mașini nu sunt exceptate de la plata taxei.
Sistemul de taxare diferențiază vehiculele ușoare de cele grele, aplicând mecanisme de calcul diferite pentru fiecare categorie. Pentru autoturismele de până la 3,5 tone, tariful este stabilit în funcție de clasa de emisii poluante și de perioada de utilizare. În schimb, vehiculele grele utilizează sistemul TollRo, unde costul este determinat prin înmulțirea numărului de kilometri parcurși cu un tarif unitar stabilit, bazându-se astfel pe distanța efectivă parcursă.
Taxarea drumurilor publice în România este un mecanism reglementat prin legi specifice care vizează atât veniturile bugetare, cât și gestionarea infrastructurii. În cadrul acestui sistem, vehiculele ușoare plătesc o taxă fixă pe perioadă, în timp ce transporturile de mărfuri și vehiculele mari sunt supuse unui regim de taxare pe distanță. Această structură asigură o colectare segmentată a resurselor necesare pentru întreținerea rețelei de drumuri naționale.