

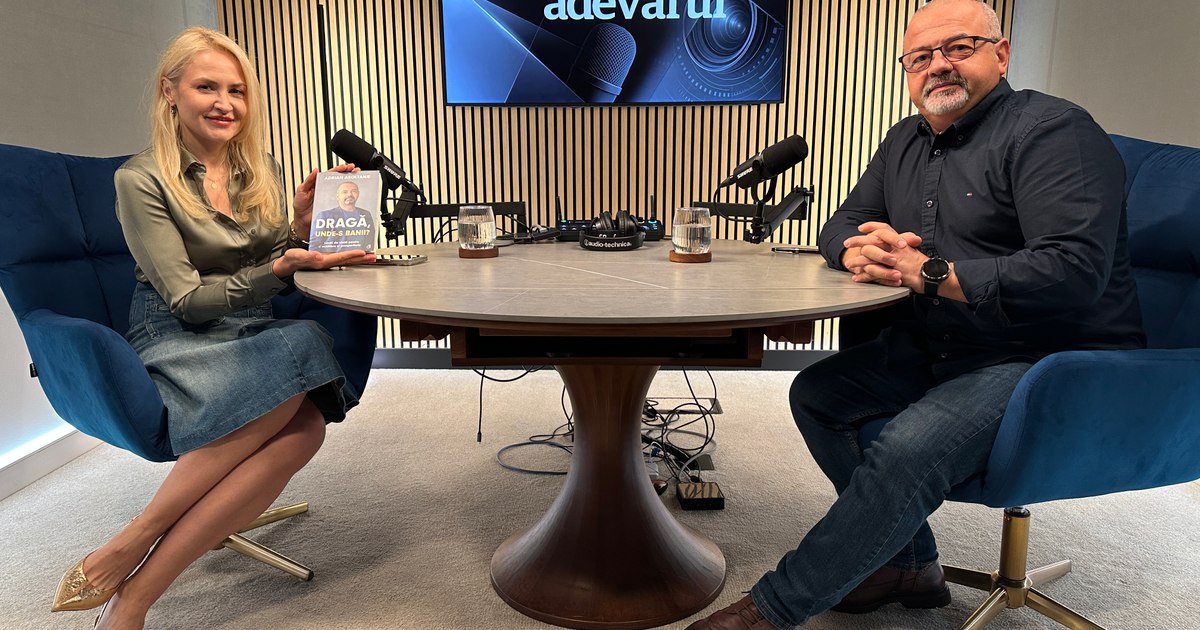
Adrian Asoltanie, expert în educație financiară, avertizează că economia se află într-o fază de „iarnă”, fiind marcată de inflație, dobânzi mari și instabilitate. Specialistul subliniază că, în contextul actual de incertitudine, persoanele și familiile trebuie să gestioneze mult mai riguros veniturile pe care le au deja. Pe lângă optimizarea bugetului actual, este necesară și generarea unor surse suplimentare de venit pentru a combate riscurile economice și de pe piața muncii.
Unul dintre pașii esențiali propuși de Adrian Asoltanie este crearea unui buget personal sau al unui buget al familiei. Acesta din urmă este considerat vital, deoarece în România doar aproximativ 20% dintre oameni își urmăresc cheltuielile în mod sistematic. Monitorizarea bugetului permite identificarea „găurilor” financiare, cum ar fi cheltuielile mici și dese, sau a celor din categoria „bani risipiți”, care includ fumatul, alcoolul și jocurile de noroc.
Pentru a crește veniturile, expertul recomandă cinci pași concreți, începând cu valorificarea oportunităților de la locul de muncă actual prin ore suplimentare sau proiecte noi. Un al doilea pas implică vânzarea sau închirierea resurselor materiale neutilizate, precum telefoane sau laptopuri vechi. De asemenea, se poate utiliza un activ existent, cum ar fi mașina, pentru activități de ride-sharing sau livrări, transformând astfel un pasiv într-o sursă de bani.
Adrian Asoltanie sugerează totodată utilizarea abilităților profesionale sau a unor hobby-uri pentru a câștiga suplimentar, apelând chiar și la asistența inteligenței artificiale pentru eficiență. Un alt pas este intermedierea, prin care se folosesc resursele altora, de exemplu ca broker de asigurări sau de credit. Totuși, specialistul sfătuiește să se evite deschiderea unei afaceri noi într-un domeniu necunoscut în acest moment, deoarece riscul de pierdere a capitalului este foarte ridicat.
În ceea ce privește protecția financiară, expertul recomandă constituirea unui fond de urgență de 1.000-2.000 de lei cash pentru cheltuieli imediate. Pentru riscuri majore, precum pierderea locului de muncă, este necesar un fond de siguranță care să acopere cel puțin trei luni de cheltuieli. De asemenea, asigurarea locuinței este critică, având în vedere că aceasta reprezintă adesea 80-90% din averea unei persoane, în ciuda costurilor mici de poliță.
În contextul economic actual, managementul riscurilor și protecția activelor devin prioritare pentru stabilitatea financiară pe termen lung. Deciziile mari, precum achiziția unui apartament sau schimbarea jobului, trebuie analizate cu multă precauție pentru a evita supraîndatorarea. Un calcul util pentru locuințe este ca valoarea proprietății să nu depășească venitul total pe o perioadă de patru ani, menținând rata creditului sub pragul de 20-25% din venituri.