

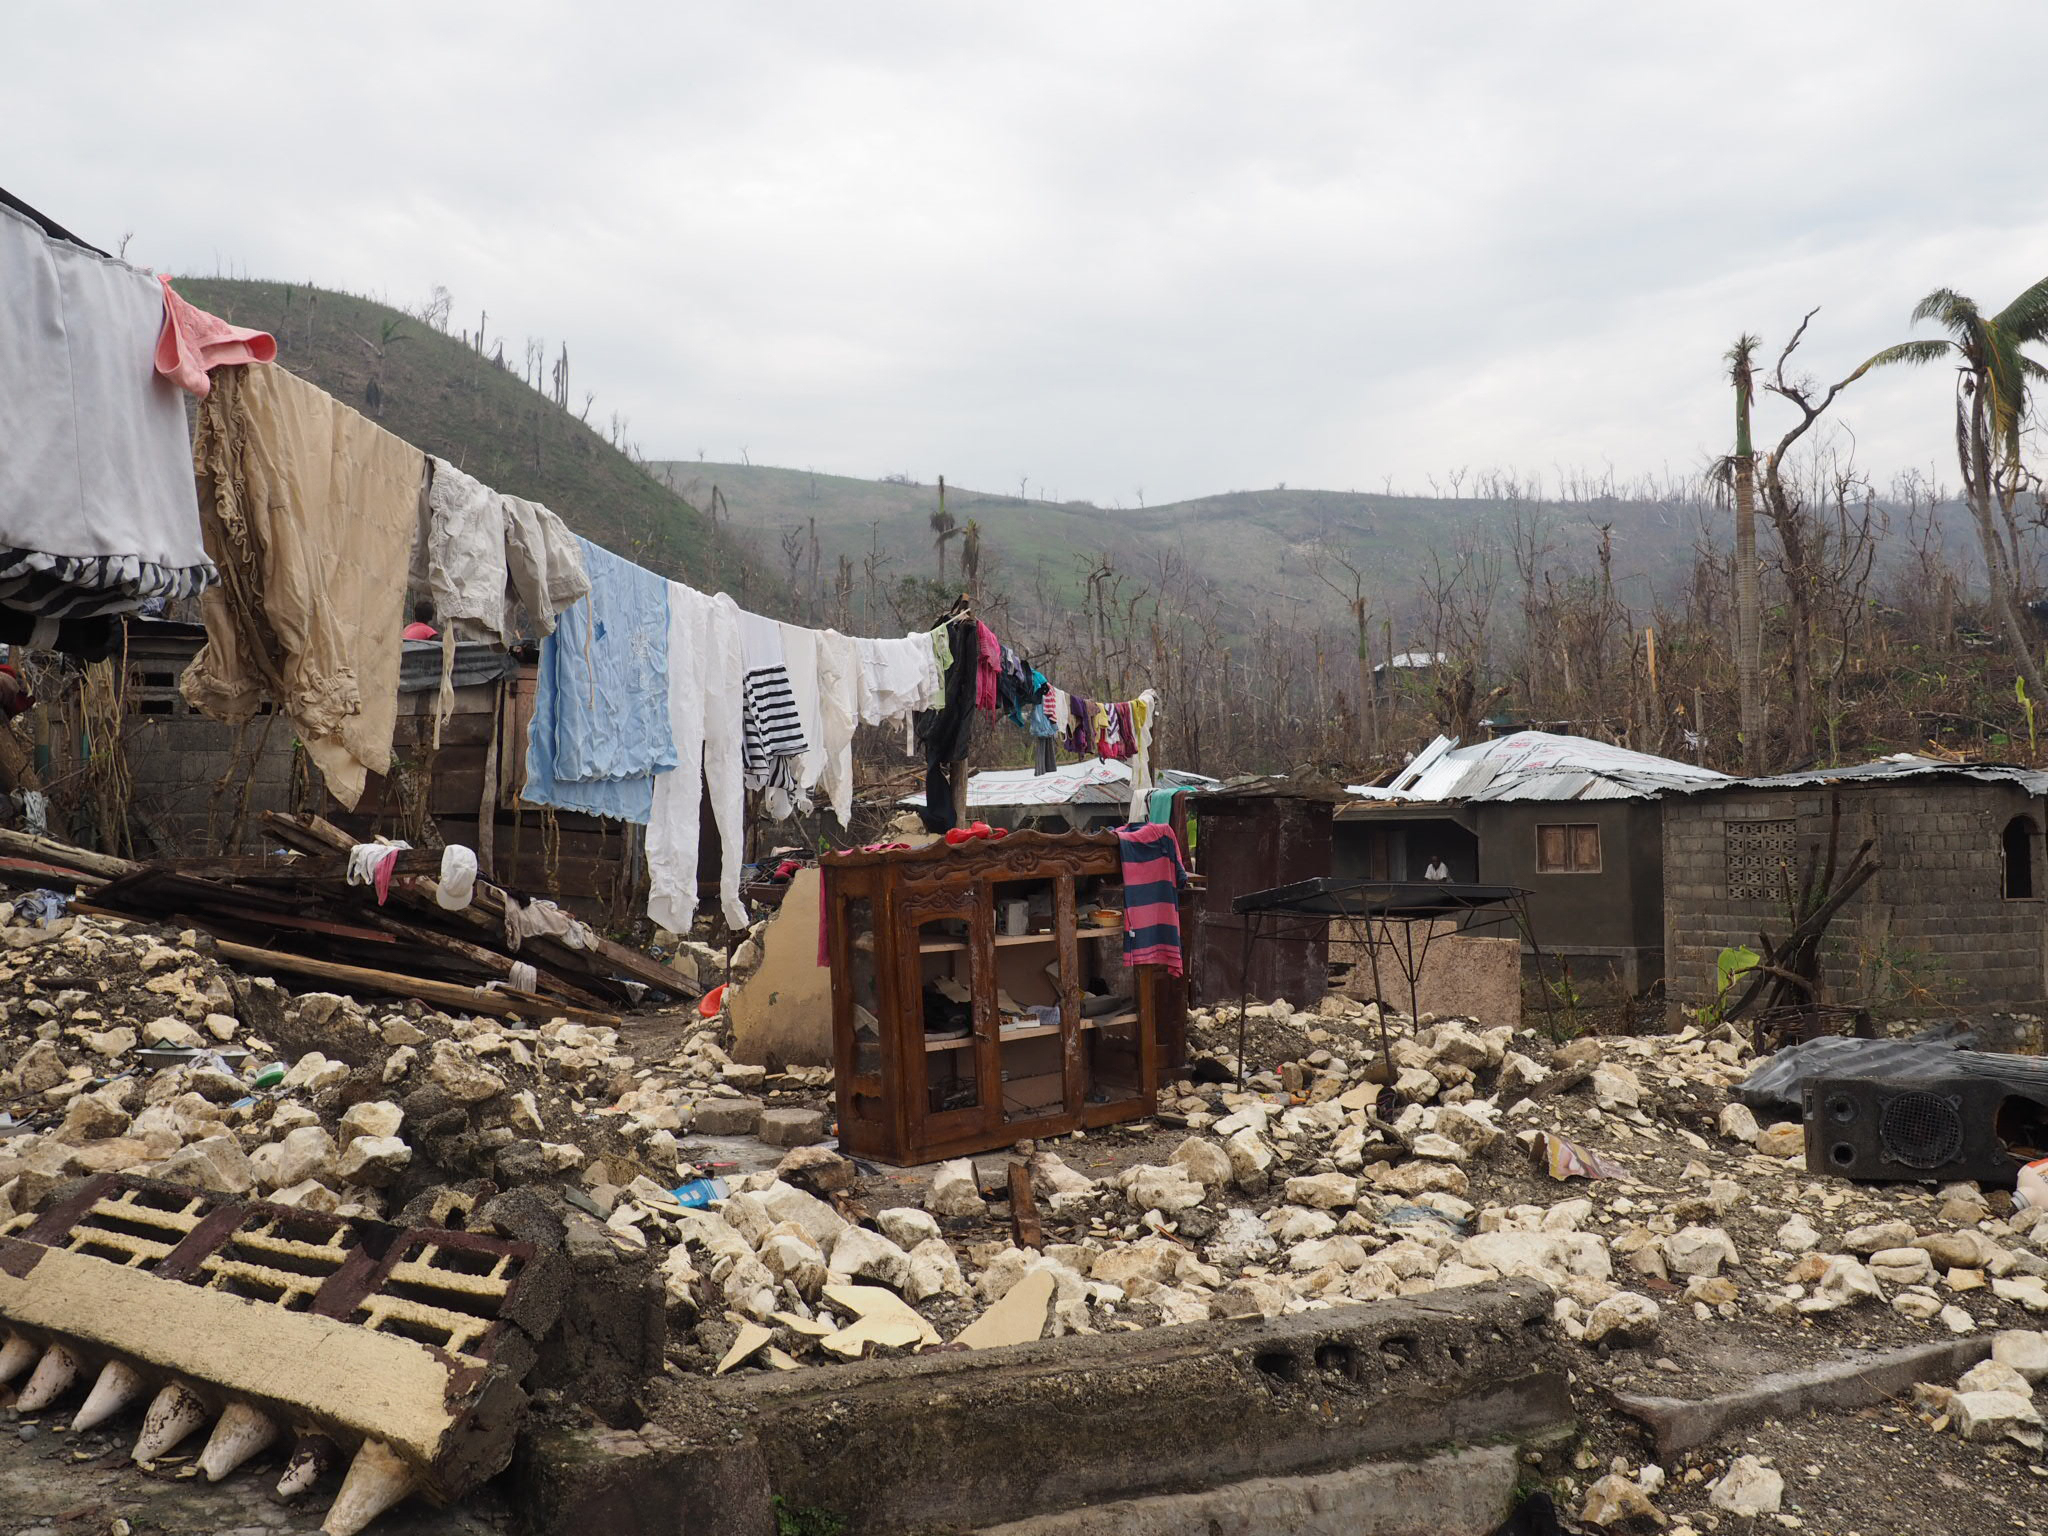
O mare parte din populația României se confruntă cu o vulnerabilitate financiară majoră în cazul în care locuințele sunt afectate de dezastre naturale sau incidente grave. Conform unei cercetări sociologice realizate de IRES pentru UNSAR, doar 17% dintre români susțin că dețin economii suficiente pentru a acoperi costurile generate de astfel de evenimente. Această cifră indică faptul că majoritatea familiilor nu pot gestiona rapid cheltuielile necesare pentru refacerea unei case după un incident major.
Datele colectate subliniază lipsa de pregătire financiară a cetățenilor în fața unor riscuri precum incendiile, cutremurele sau furtunile. Aproape trei din zece persoane, respectiv 29% dintre respondenți, au declarat că ar avea nevoie de sprijin financiar suplimentar pentru a gestiona consecințele unui astfel de eveniment. În același timp, 15% dintre români afirmă că s-ar baza pe ajutorul oferit de stat sau de administrația locală pentru a depăși criza financiară.
Interesul pentru ajutorul autorităților este într-o continuă creștere, înregistrând o evoluție de 3 puncte procentuale față de anul precedent. Această tendință pune în evidență dificultatea proprietarilor de a se descurca singuri după producerea unor pagube importante. În ceea ce privește percepția asupra riscurilor, incendiul este cel mai temut eveniment pentru 55% dintre respondenți, urmat de cutremur, menționat de 50% dintre cei consultați, de explozii, de 33%, și de vijelii sau furtuni, de 32%.
Realitatea pagubelor este susținută de cifre concrete din sectorul asigurărilor, unde companiile membre UNSAR au achitat 1.181 de dosare de daună pentru incendii în anul 2025. Dauna medie plătită pentru aceste cazuri s-a ridicat la aproximativ 10.500 de euro, însă cea mai mare despăgubire pentru un singur eveniment a ajuns la circa 255.000 de euro. În ciuda acestor sume, doar aproximativ 19% dintre locuințe beneficiază de protecție printr-o poliță de asigurare facultativă.
Alexandru Ciuncan, președinte și director general al UNSAR, subliniază importanța pregătirii financiare timpurii pentru a putea suporta o pagubă majoră. Acesta precizează că asigurarea facultativă poate completa polița obligatorie PAD și poate acoperi atât clădirea, cât și bunurile din interior. Prin contract, pot fi incluse riscuri variate, precum incendiul, furtuna, furtul sau anumite avarii ale instalațiilor de apă, oferind astfel o formă suplimentară de protecție pentru proprietari.
În contextul economic actual, protecția activelor personale rămâne o provocare pentru majoritatea cetățenilor români. Deși riscurile sunt diverse, de la fenomene meteorologice la incidente tehnice, nivelul de asigurare facultativă rămâne scăzut. Această situație evidențiază necesitatea unei planificări financiare mai riguroase pentru a evita dependența de ajutorul statului în momentele de criză sau de evenimente neprevăzute care pot compromite stabilitatea locuinței.