

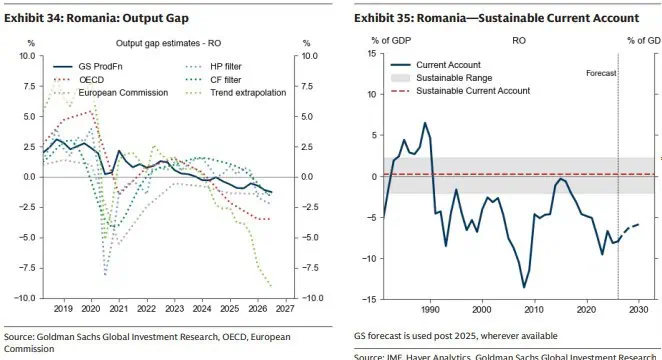
Cursul de schimb real efectiv (REER) al leului este considerat prea puternic în raport cu fundamentele economiei românești, conform unei analize publicate luni de economiștii Goldman Sachs, Basak Edizgil, Alessa Abraham și Kevin Daly. Raportul indică faptul că România are nevoie de o depreciere a cursului pentru a corecta un dezechilibru extern care a devenit critic. Această ajustare ar trebui să vizeze îmbunătățirea competitivității externe și susținerea exporturilor prin slăbirea valorii reale a monedei naționale.
Analiza băncii americane evidențiază o combinație problematică între un deficit de cont curent descris ca fiind nesustenabil și un deficit de producție, cunoscut sub numele de output-gap negativ. Economia funcționează sub potențial, iar capacitatea neutilizată a continuat să crească, însă Goldman Sachs consideră că problema dezechilibrului extern este în prezent mult mai urgentă decât cea a output-gap-ului. Pentru a aborda această situație, experții recomandă o combinație între slăbirea cursului real efectiv, posibil printr-o devalorizare „one-off” mai mare, și aplicarea unei politici fiscale mai restrictive.
Datele oferite de CFA România susțin această perspectivă, arătând că indicele cursului de schimb real efectiv (REER), care ține cont de inflație, a atins nivelul de 122,2 în ianuarie 2026. Aceasta reprezintă cel mai înalt nivel de la începutul seriei din 1994, în timp ce în iulie indicele era de 118,7, situându-se cu aproximativ 19% peste media perioadei 2010–2019. În contrast, cursul de schimb nominal efectiv (NEER) a înregistrat modificări foarte mici, ajungând la 101,5 în iulie 2026, ceea ce confirmă faptul că aprecierea este una reală, nu nominală.
Deși o nouă consolidare fiscală ar putea împinge temporar economia și mai mult sub potențial, înainte ca beneficiile unui curs real mai slab să stimuleze exporturile, dimensiunea deficitului de cont curent face ca ajustarea externă să fie prioritară. Goldman Sachs plasează România în categoria economiilor cu un curs real de schimb „prea puternic”. Deprecierea REER este văzută ca o măsură esențială pentru a reduce deficitul de cont curent și pentru a asigura o mai bună poziționare a produselor românești pe piețele externe.
În perioada 2023 și 2024, cursul de schimb euro/leu s-a apreciat la nivel real cu aproape 5% în fiecare an, conform unui raport al Comisiei Europene din iunie 2025. Această evoluție a favorizat o percepție eronată privind puterea de consum și bunăstarea, sprijinită de împrumuturi masive ale Guvernului. În trecut, înainte de 2021, BNR permitea o depreciere anuală de maximum 2% pentru a acomoda dezechilibrele, însă din 2021 până în mai 2025, moneda a fost ținută stabilă pentru a menține încrederea populației.
Istoricul politicii monetare arată că controlul cursului de schimb a fost utilizat pentru a asigura stabilitatea, însă acest lucru a generat presiuni asupra echilibrului macroeconomic. În anii precedenți, BNR a gestionat tranzacționarea în intervale înguste de variație, deși deficitele externe indicau necesitatea unor ajustări mai mari. Această stabilitate forțată a contribuit la acumularea unor dezechilibre care, în prezent, necesită o corecție prin deprecierea valorii reale a leului în raport cu partenerii comerciali.