

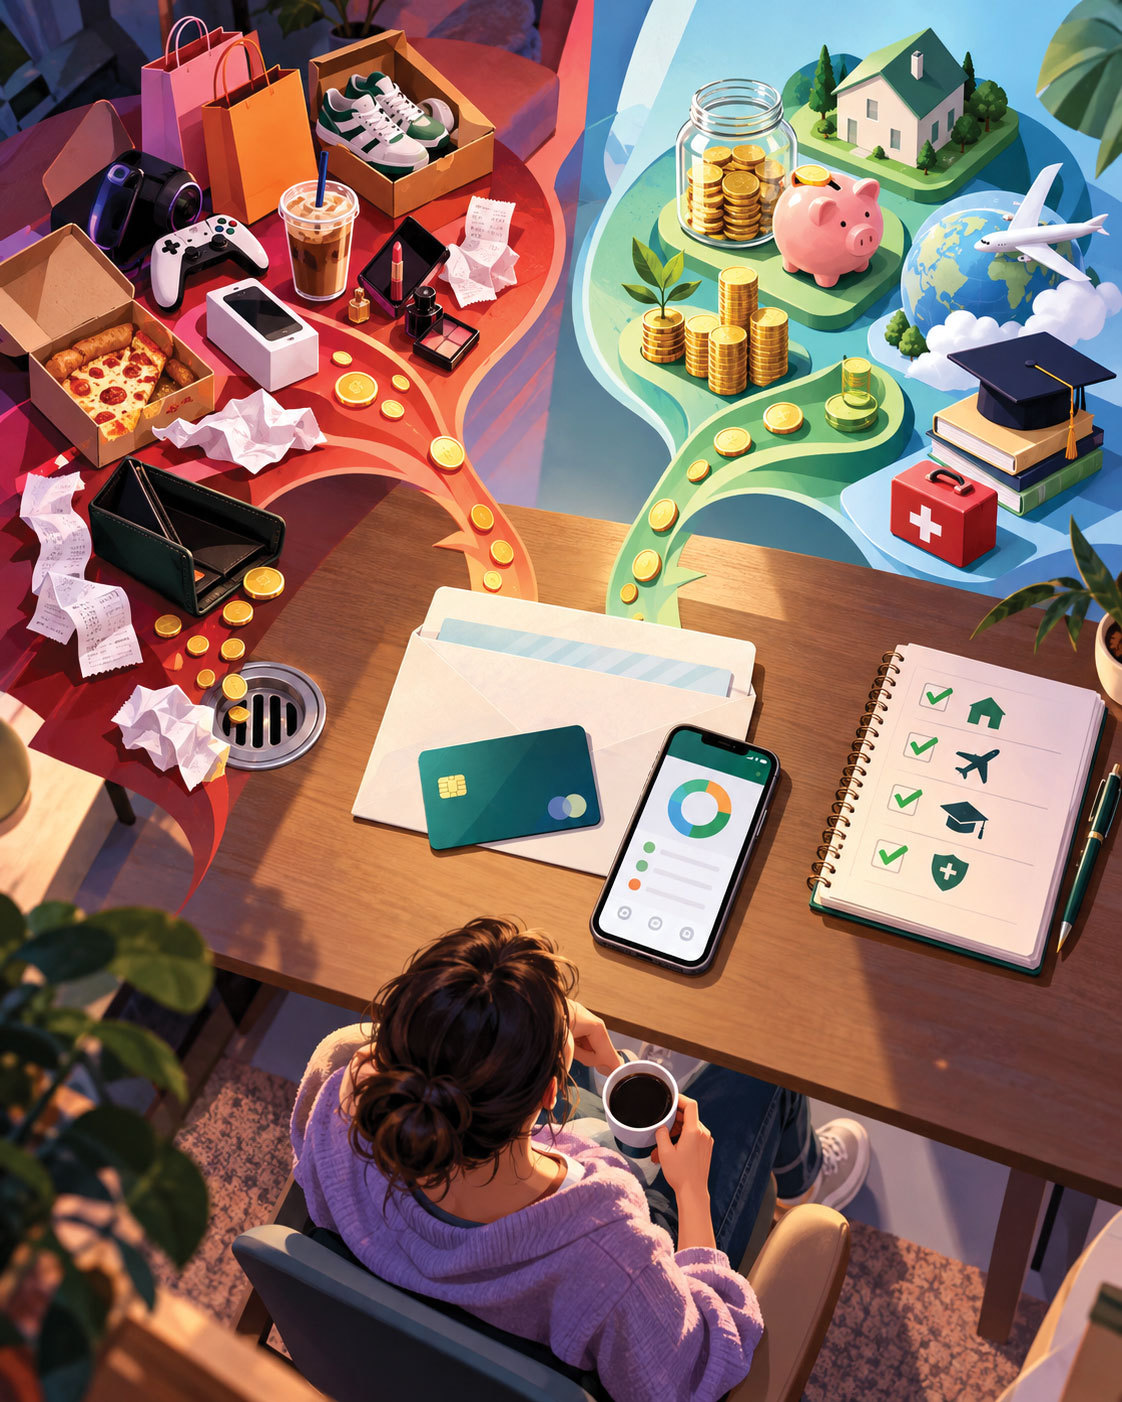
Primii ani de activitate profesională aduc o libertate financiară nouă, însă gestionarea corectă a veniturilor reprezintă o provocare majoră pentru mulți tineri. Deciziile luate impulsiv sau amânarea economisirii pot crea dificultăți pe termen lung. Pentru a evita aceste capcane, este esențială construirea unor obiceiuri financiare solide încă de la începutul carierei, transformând economisirea într-un proces structurat și nu într-o acțiune de la finalul lunii.
Lipsa unei strategii de gestionare a banilor este una dintre cele mai frecvente greșeli identificate de Mihai Constantinescu. Fără un sistem clar, mulți tineri tind să cheltuiască întregul buget fără a aloca sume pentru economii. Un alt fenomen periculos este inflația stilului de viață, care apare atunci când cheltuielile cresc imediat odată cu veniturile. Expertul recomandă ca, la orice creștere salarială peste rata inflației, 50% din acea sumă să fie direcționată către economisire, iar restul de 50% către îmbunătățirea calității vieții.
Utilizarea excesivă a creditelor reprezintă o altă problemă critică, în special prin serviciile de tip buy now, pay later (BNPL) sau cardurile de credit. Mihai Constantinescu avertizează că folosirea creditelor pentru achiziția de pasive, adică bunuri care își pierd valoarea în timp, transformă bucuria imediată într-o povară financiară viitoare. De asemenea, amânarea investițiilor și a economisirii crește efortul financiar necesar ulterior pentru atingerea obiectivelor, deoarece timpul este considerat cel mai valoros activ în acest proces.
Construirea unui fond de urgență este un pas fundamental pentru stabilitatea financiară, servind drept plasă de siguranță în fața situațiilor neprevăzute. Un reper sănătos este acumularea unor sume care să acopere între o lună și trei luni de cheltuieli lunare. Mihai Constantinescu sugerează deschiderea unui cont separat și automatizarea unei plăți recurente, chiar și de sume mici, precum 50-100 de lei. Acest fond reduce anxietatea financiară și permite identificarea oportunităților economice, în loc de supraviețuirea de la un salariu la altul.
Pentru o gestionare eficientă, se poate aplica o formulă de bugetare adaptată veniturilor: 50% pentru nevoi, precum chiria sau utilitățile, 30% pentru dorințe și 20% pentru economii sau investiții. Dacă venitul este mic, se poate începe cu o rată de 5-10% pentru economisire. Este importantă automatizarea procesului și stabilirea unor obiective clare, precum un fond de urgență sau o vacanță. Monitorizarea cheltuielilor din ultimele 30 de zile poate ajuta la identificarea unor costuri recurente inutile.
Gestionarea banilor necesită o disciplină constantă, care depășește simplul nivel al veniturilor încasate. În perioade de instabilitate economică, caracterizată de inflație ridicată sau scădere economică, capacitatea de a menține un buget echilibrat devine și mai crucială pentru protejarea puterii de cumpărare a consumatorilor.