

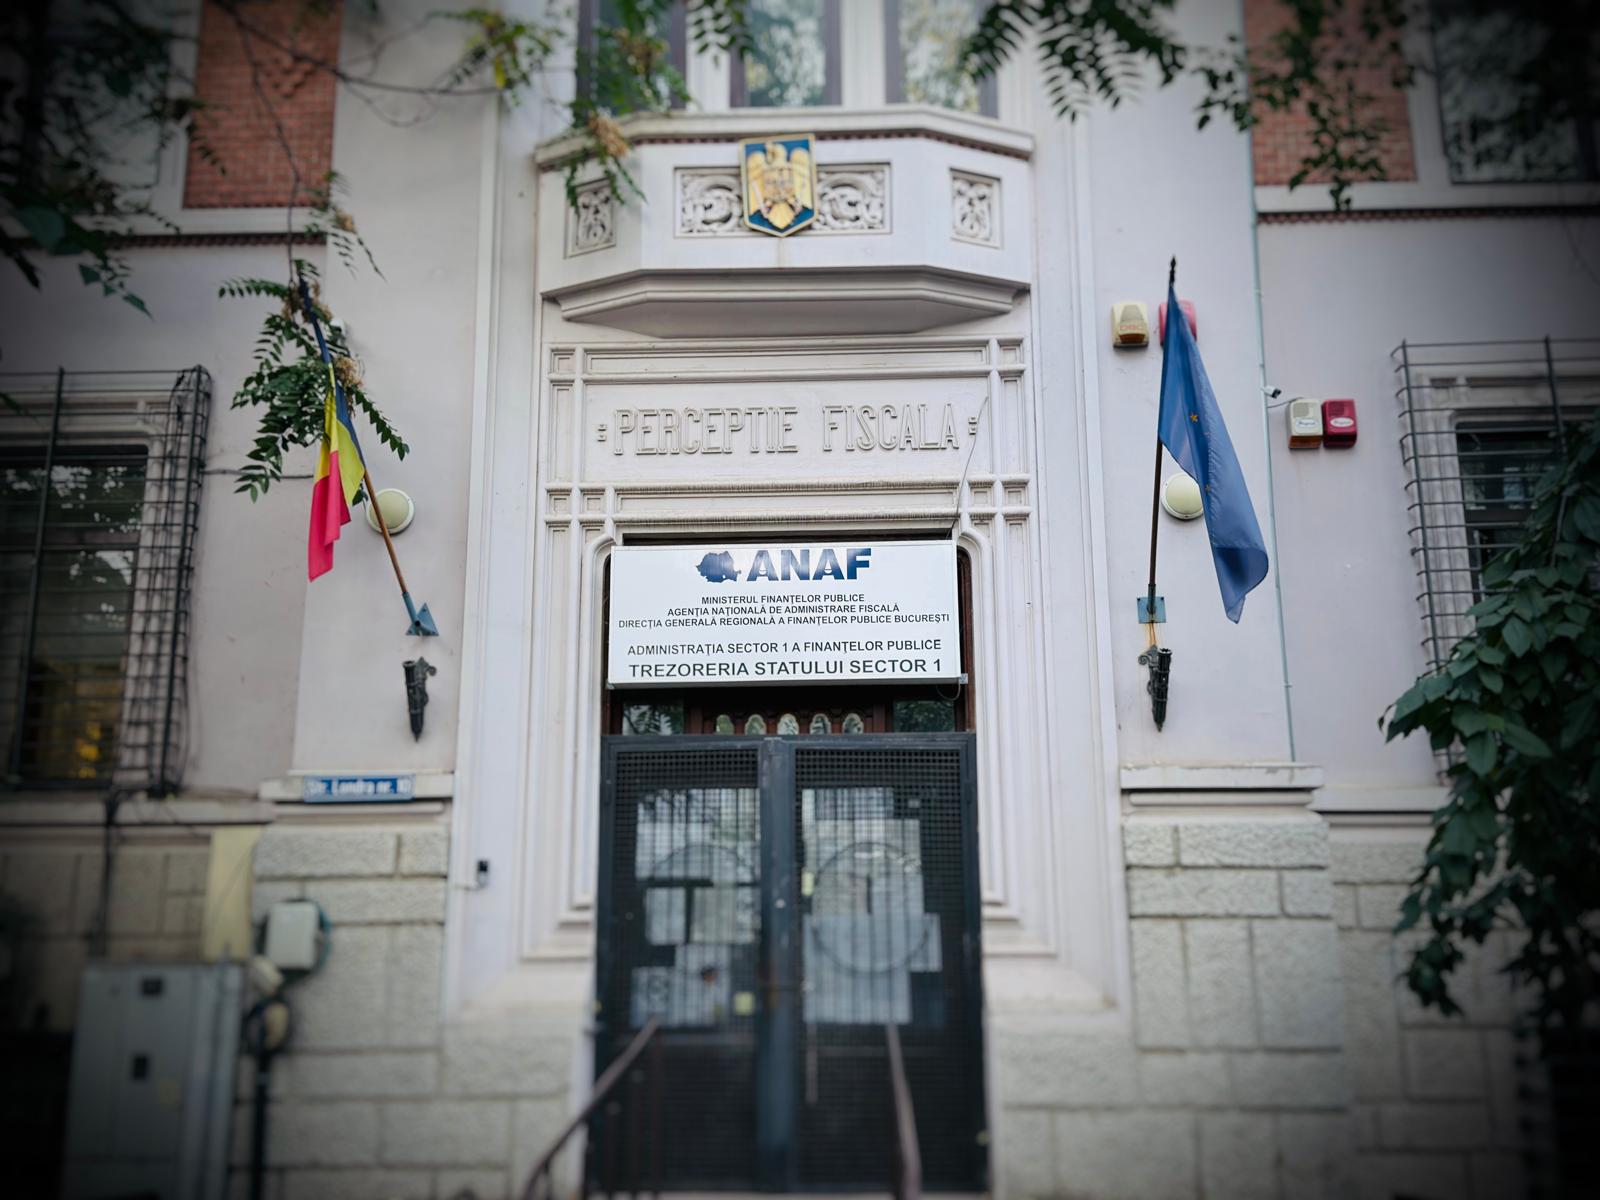
Agenția Națională de Administrare Fiscală (ANAF) a anunțat propunerea unor noi clarificări privind procedura de soluționare a deconturilor cu sume negative de TVA care au opțiune de rambursare. Această inițiativă vine după ce regulile au fost modificate recent prin Ordinul nr. 1123/2026, publicat în Monitorul Oficial. Noua propunere urmărește ajustarea modului în care sunt gestionate cererile de restituire a banilor de către contribuabili.
Conform Codului de procedură fiscală, ANAF are capacitatea de a stabili, prin ordin, situații suplimentare în care persoanele impozabile pot prezenta un risc de rambursare necuvenită. Prin Ordinul nr. 1123/2026, instituția a aprobat deja o serie de scenarii și o procedură specifică pentru analiza deconturilor cu sumă negativă. Această normă modifică și completează anteriorul Ordin ANAF nr. 352/2022, care reglementa procedura de soluționare a acestor deconturi de TVA.
În prezent, persoanele impozabile care se încadrează în situațiile prevăzute în anexa nr. 6 la ordin sunt incluse într-o bază de date specială privind riscul de rambursare. Pentru aceste entități, solicitarea de rambursare este soluționată doar după efectuarea unei inspecții fiscale anticipate. ANAF propune acum ca identificarea cel puțin unei singure situații de risc din anexă să fie suficientă pentru a trimite decontul către organele de inspecție fiscală.
Scopul acestor modificări este de a clarifica anumite aspecte procedurale care au apărut în practica organelor fiscale implicate în analiza riscurilor. Prin această intervenție, autoritatea urmărește asigurarea unei aplicări unitare a prevederilor de către inspectorii fiscali. În plus, conform referatului de aprobare, aceste clarificări vor avea ca efect direct simplificarea procedurii de soluționare și reducerea termenelor de analiză a solicitărilor de rambursare.
Lista de risc include o gamă largă de criterii, precum prezența administratorilor în baze de date speciale sau faptul că firma a fost înființată cu mai puțin de 6 luni. De asemenea, se verifică dacă furnizorii au obligații fiscale restante sau dacă există discrepanțe între valorile raportate în sistemul RO e-Factura și deconturile depuse. Alte situații critice sunt insolvența, procedurile de prevenire a insolvenței sau lipsa depunerii unor declarații fiscale obligatorii.
Reglementările propuse vor începe să se aplice pentru deconturile cu sume negative de TVA aferente lunii septembrie 2026, respectiv trimestrului III din acel an. Termenul legal de depunere pentru aceste deconturi este fixat până la data de 26 octombrie 2026, inclusiv. Deconturile care sunt deja în curs de soluționare la momentul intrării în vigoare a ordinului vor fi tratate conform vechii proceduri în vigoare.
În contextul economic actual, deciziile fiscale de acest tip pot influența fluxul de numerar al companiilor. Deși datele recente indică o scădere a puterii de economisire a populației, de la 1.000 de lei la 670 de lei, stabilitatea procedurilor de rambursare rămâne un factor important pentru gestionarea lichidităților în mediul de afaceri.